


Rekening courant krediet: wat is het en hoe werkt het?
Een rekening-courantkrediet is een zakelijk krediet waarmee je tot een afgesproken limiet rood mag staan op je zakelijke betaalrekening. Je betaalt rente over het bedrag dat je gebruikt, en elke storting op je rekening verlaagt je schuld. Het is bedoeld om schommelingen in je cashflow op te vangen, niet om één grote investering te financieren.
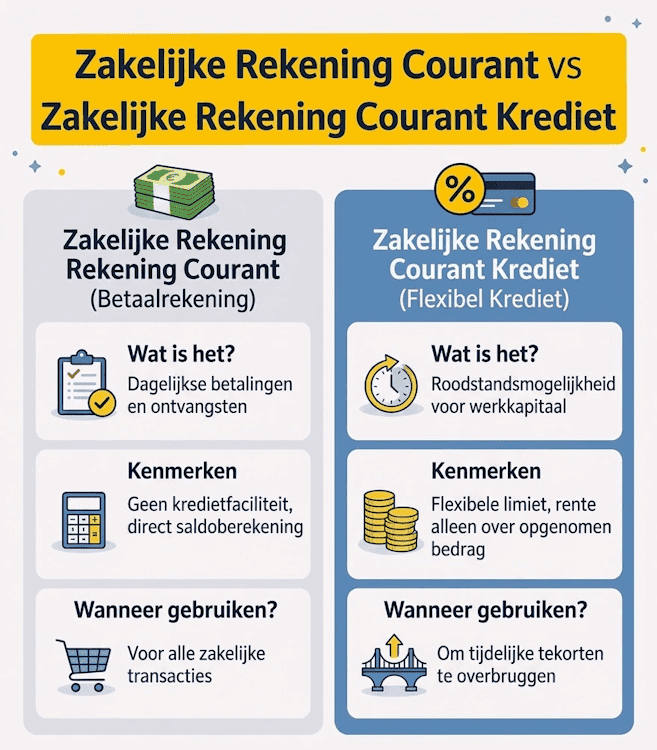
Let op: met ‘rekening courant’ kunnen ondernemers twee verschillende dingen bedoelen. De termen worden vaak door elkaar gebruikt, maar ze hebben een heel andere rol in je bedrijf.
Hieronder lees je het verschil.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Wat is een rekening courant?
Het kan twee dingen betekenen.
- Een zakelijke rekening met een kredietlimiet waarop je rood mag staan (rekening-courantkrediet).
- Een betaalrekening om geld te verrekenen tussen jou en je BV, bijvoorbeeld wanneer je privé iets voorschiet of privé geld opneemt uit het bedrijf.
Dit geldt alleen voor rechtspersonen zoals een BV of NV. Bij een eenmanszaak of VOF bestaan geen rekening-courantverhoudingen; daar doe je simpelweg privé-onttrekkingen.
→ Lees meer over de rekening courant als betaalrekening
Een rekening-courantkrediet is dus een financiering die direct aan je zakelijke betaalrekening vastzit. Banken bieden het aan. Een flexibel krediet bij een financier die geen bank is, werkt anders: daar heb je een aparte kredietrekening, en meestal heet dat een zakelijk krediet.
In beide gevallen neem je op wat je nodig hebt en betaal je rente over wat je gebruikt. Het verschil zit in hoe je opneemt en aflost, en in de kosten.
Hoe werkt een rekening-courantkrediet?
Je spreekt met de bank een kredietlimiet af. Tot dat bedrag mag je rood staan op je zakelijke betaalrekening. Je betaalt een leverancier of salarissen gewoon vanaf je rekening, ook als het saldo onder nul gaat.
- Rente over wat je gebruikt. Je betaalt rente over het bedrag dat je rood staat, niet over de hele limiet. De rente is variabel en wordt meestal per maand berekend.
- Geen vast aflossingsschema. Elke betaling die op je rekening binnenkomt, verlaagt je schuld. Daarna kun je het geld opnieuw gebruiken.
- Geen vaste einddatum. De looptijd is meestal onbepaald. De bank kan het krediet wel opzeggen; dan betaal je het opgenomen bedrag direct terug.
- Afspraken over cijfers en zekerheden. Banken vragen meestal elk jaar je jaarcijfers op en willen soms zekerheden, zoals een borgstelling of pandrecht.
- Niet over je limiet. Ga je toch over je limiet heen, dan rekent de bank daar extra kosten voor.
Voorbeeld. Je hebt een limiet van € 25.000. In maart betaal je een leverancier € 15.000, voordat je eigen klanten hebben betaald. Je staat dan € 15.000 rood en betaalt rente over € 15.000. In april komt € 10.000 binnen. Je staat nog € 5.000 rood, en je rente daalt mee.
Wat kost een rekening-courantkrediet?
De kosten bestaan bij banken meestal uit meer dan alleen rente:
- Rente over het bedrag dat je gebruikt. Die is variabel: bij banken is hij vaak gekoppeld aan een marktrente (Euribor) plus een opslag.
- Provisie over de limiet. Sommige banken rekenen kredietprovisie over de volledige limiet, ook als je die niet gebruikt. Andere rekenen bereidstellingsprovisie over het deel dat je niet opneemt.
- Eenmalige afsluitprovisie bij het afsluiten.
- Overschrijdingsprovisie als je boven je limiet uitkomt.
Vraag dus geen hogere limiet aan dan je nodig hebt: een ongebruikte limiet kan geld kosten. De rente en de afsluitkosten trek je af van je omzet; over de kosten van een krediet betaal je geen btw.
Rekening-courantkrediet, doorlopend krediet of zakelijke lening?
| Rekening-courantkrediet | Doorlopend zakelijk krediet | Zakelijke lening | |
|---|---|---|---|
| Hoe je het geld gebruikt | Rood staan op je betaalrekening | Opnemen van een aparte kredietrekening | Vast bedrag in één keer |
| Aflossen | Geen vast schema; stortingen verlagen je schuld | Meestal vast bedrag of percentage per maand | Vaste termijnen |
| Rente | Variabel, over het gebruikte bedrag | Meestal variabel, over het opgenomen bedrag | Vaak vast, over het hele bedrag |
| Looptijd | Meestal onbepaald, opzegbaar | Verschilt per aanbieder | Vast afgesproken |
| Geschikt voor | Schommelingen in je cashflow | Terugkerende uitgaven, voorraad | Eén investering |
Twijfel je? Een rekening-courantkrediet is een buffer voor de dagelijkse gang van zaken. Voor een machine, een verbouwing of een overname past een zakelijke lening met een vaste looptijd meestal beter.
Voorwaarden en aanvragen
Banken kijken naar je omzet, je winst en je cashflow, en vragen bij de aanvraag en daarna elk jaar je jaarcijfers op. Vaak spreken ze ook zekerheden af.
Eenmanszaak of vof? Ook dan kun je een krediet aanvragen. Houd er rekening mee dat je bij een eenmanszaak, vof, cv of maatschap automatisch persoonlijk aansprakelijk bent. Een zakelijk krediet boven € 1.000 wordt dan bij BKR geregistreerd, en die registratie blijft na aflossing nog 5 jaar staan. Bij een bv gebeurt dat alleen als je persoonlijk borg staat of meetekent.
Geen bank? Via Creddo vraag je een flexibel zakelijk krediet aan bij meerdere financiers tegelijk. Dat werkt met een aparte kredietrekening in plaats van rood staan, maar ook daar betaal je rente over wat je opneemt. Je vergelijkt de voorstellen naast elkaar; de aanvraag is vrijblijvend.
Rekening-courantkrediet op de balans
Omdat de bank een rekening-courantkrediet kan opzeggen, staat het op de balans meestal bij de kortlopende schulden. Een kredietverstrekker vraagt soms naar de eindsaldi van de afgelopen jaren; die vind je in je jaarrekening. Twijfel je over de verwerking, vraag het dan aan je boekhouder of accountant.
Alternatieven voor rekening courant krediet
Wil je liever niet rood staan, maar zoek je wel naar een manier om aankopen te financieren? Je kunt in plaats daarvan bijvoorbeeld kiezen voor factoring en/of factuur financiering. In dat geval gebruik je nieuwe facturen aan klanten, die je meteen laat uitbetalen. De factormaatschappij keert het geld aan je uit, om daarna zelf jouw openstaande factuur te innen. Je hebt het geld op die manier meteen beschikbaar, net als bij een rekening courant krediet.
Veelgestelde vragen omtrent rekening courant krediet
Wat is een rekening courant krediet?
Een rekening-courantkrediet is een krediet bij je bank waarmee je tot een afgesproken limiet rood mag staan op je zakelijke betaalrekening. Je betaalt rente over het bedrag dat je rood staat.
Wat is een rekening courant?
Een rekening courant gebruik je als DGA met jouw BV. Je tekent een overeenkomst dat je bedragen privé kunt voorschieten of dat je privé betalingen kunt doen vanaf de zakelijke rekening. Lees meer over de rekening courant tussen DGA en bv.
Hoe zet ik een rekening courant op de balans?
Vraag jouw boekhouder of accountant naar de manier waarop je de rekening courant op de balans zet. Het is belangrijk dat je dit goed doet, om netjes te voldoen aan de voorwaarden van de Belastingdienst.
Kan ik een rekening courant tussen twee vennootschappen gebruiken?
Ja. Tussen vennootschappen in een groep, bijvoorbeeld een holding en een werkmaatschappij, kan een rekening-courantverhouding bestaan waarin je onderlinge betalingen verrekent. Leg de afspraken over rente en aflossing schriftelijk vast en overleg met je accountant.
Is een rekening-courantkrediet duur?
Dat hangt af van je bank en je situatie. Je betaalt een variabele rente over wat je gebruikt, en bij veel banken ook provisie over de limiet of over het ongebruikte deel, plus afsluitkosten. Vergelijk daarom de totale kosten, niet alleen de rente.
Moet ik een rekening-courantkrediet aflossen?
Er is meestal geen vast aflossingsschema. Elke storting op je rekening verlaagt je schuld. Zegt de bank het krediet op, dan moet je het opgenomen bedrag direct terugbetalen.
Wordt een rekening-courantkrediet geregistreerd bij BKR?
Alleen als het krediet hoger is dan € 1.000 en je persoonlijk (mede-)aansprakelijk bent. Bij een eenmanszaak, vof, cv of maatschap is dat automatisch zo; bij een bv alleen als je borg staat of meetekent.
Kan ik als eenmanszaak een rekening-courantkrediet krijgen?
Ja, banken bieden het ook aan eenmanszaken aan. Je bent dan wel persoonlijk aansprakelijk voor de terugbetaling, en een krediet boven € 1.000 wordt bij BKR geregistreerd.