


Zakelijk krediet aanvragen en vergelijken
- Flexibele financiering voor bedrijven.
- Eén aanvraag, meerdere aanbieders.
- Cashflow verbetering zonder langdurige verplichtingen.
- Flexibele terugbetaling aangepast aan jouw bedrijf.
- Flexibele financiering
- Eén aanvraag
- Cashflow verbetering
- Flexibele terugbetaling
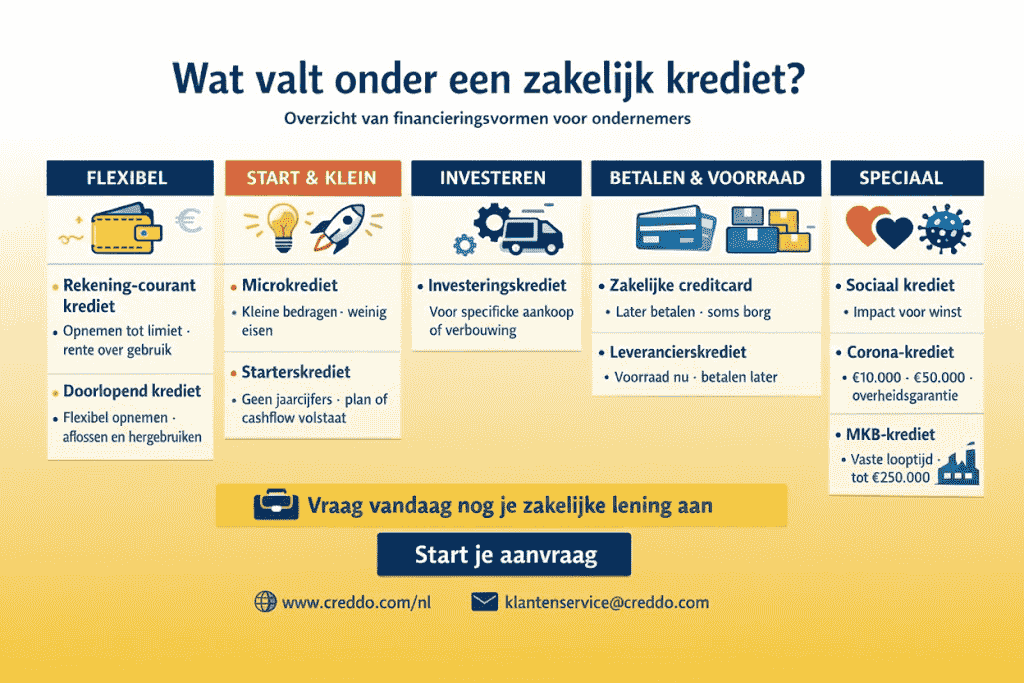
Een zakelijk krediet is een flexibele financiering met een vaste limiet: je neemt geld op wanneer je het nodig hebt, betaalt rente over het bedrag dat je gebruikt en kunt afgeloste bedragen opnieuw opnemen. Via Creddo vraag je het in één keer aan bij meerdere financiers en vergelijk je de voorstellen naast elkaar. Een aanvraag is vrijblijvend.
Dus denk je aan een zakelijk krediet voor jouw bedrijf? Je kunt zo’n krediet aanvragen als startende ondernemer, als zzp’er, MKB-bedrijf en als andere ondernemer. Wij maken het je online graag gemakkelijk, bijvoorbeeld door je in een paar stappen de aanvraag te laten doen. Daarbij vragen we om de gegevens die de financiers van je nodig hebben, zodat je op basis daarvan een passend voorstel krijgt.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Wat is een zakelijk krediet?
Het zakelijk krediet biedt je een beschikbaar geldbedrag, tot aan een kredietlimiet die je afspreekt met de bank of andere geldverstrekker. Je bepaalt zelf hoeveel geld je opneemt, tot aan de limiet die jullie afspreken. Rente betaal je alleen over het deel van het bedrag dat je daadwerkelijk opneemt en dus gebruikt.
Hoe je aflost, verschilt per vorm. Bij een doorlopend krediet los je meestal elke maand een vast bedrag of percentage af, en kun je wat je hebt afgelost opnieuw opnemen. Bij een rekening-courantkrediet is er vaak geen vast aflossingsschema: je staat rood tot aan je limiet en elke storting op je rekening verlaagt je schuld. De rente is meestal variabel. Je maandlasten bewegen dus mee met het bedrag dat je opneemt en met de rente.
Verschil met zakelijke lening
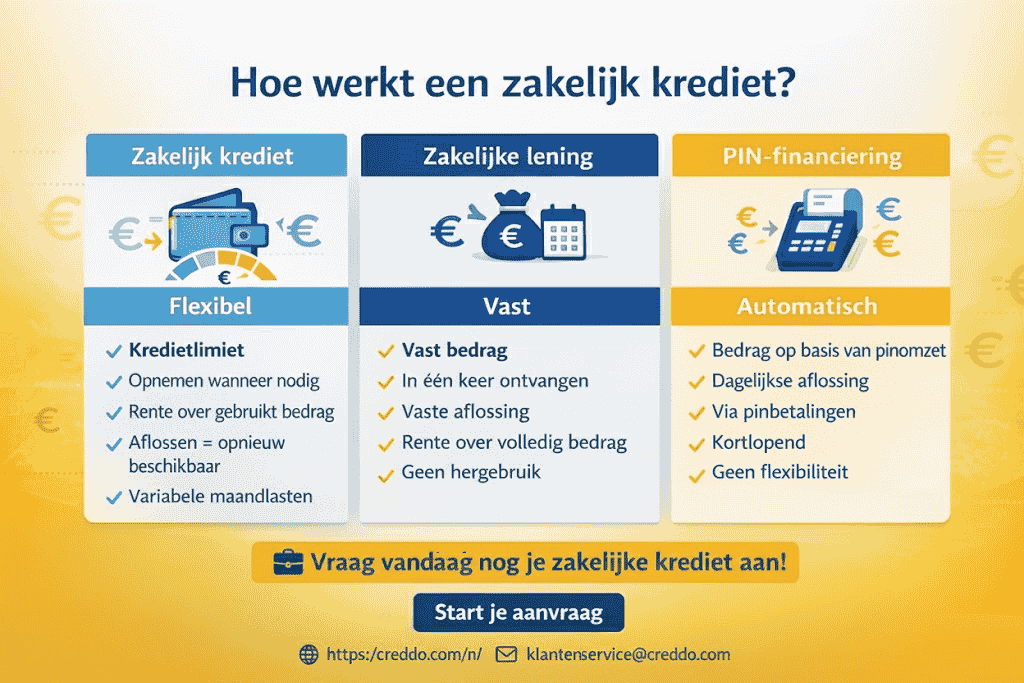
Een zakelijk krediet is als een flexibele pot geld die je kunt gebruiken wanneer je het nodig hebt. Je krijgt een limiet, bijvoorbeeld €50.000, en je betaalt alleen rente over wat je echt opneemt. Je kunt geld opnemen, terugbetalen en weer opnemen – het is doorlopend. Dit is handig voor onverwachte kosten of dagelijkse behoeften.
Een zakelijke lening is anders: je leent een vast bedrag in één keer, bijvoorbeeld €100.000, en betaalt het terug in vaste termijnen met rente. Het is vaak voor een specifiek doel, zoals een nieuwe machine kopen, en je kunt het niet zomaar opnieuw opnemen.
PIN-financiering is gebaseerd op je pin-omzet. Je leent een bedrag dat je snel terugbetaalt via een percentage van je dagelijkse pin-betalingen. Het is kortlopend en handig voor kleine, snelle behoeften, maar minder flexibel dan een krediet.
Een zakelijk krediet past vaak bij bedrijven die wisselende cashflow hebben, terwijl een lening beter is voor grote, eenmalige investeringen.
Een voorbeeld uit de praktijk
Stel, je hebt een klein café genaamd “Koffiehoek”. Eigenaar Anna heeft last van seizoenswisselingen: in de zomer loopt het storm, maar in de winter is het rustig.
- Met een zakelijk krediet van €20.000 kan Anna geld opnemen voor extra voorraad in de zomer, zoals ijs en terrasmeubels. Als ze het aflost, kan ze het later weer gebruiken voor winterreparaties. Ze betaalt alleen rente over wat ze gebruikt, dus het is flexibel en kost niet te veel.
- Als ze een zakelijke lening kiest, leent ze €20.000 in één keer voor een nieuwe koffiemachine. Ze betaalt maandelijks af, maar kan het geld niet hergebruiken voor andere dingen.
- Voor PIN-financiering zou Anna een klein bedrag lenen gebaseerd op haar pin-omzet, bijvoorbeeld €5.000 voor snelle reclame. Het wordt automatisch afgetrokken van pin-betalingen, maar is niet geschikt voor grote of langdurige behoeften.
Dankzij het krediet kon Anna haar café soepel draaiende houden, zonder stress over vaste aflossingen.
Wanneer kies je welke?
Hier is een eenvoudige tabel om te zien wanneer welke financiering beter past.
| Situatie | Zakelijk krediet | Zakelijke lening | PIN-financiering |
|---|---|---|---|
| Je hebt flexibel geld nodig voor dagelijks gebruik | Ja, ideaal voor wisselende kosten | Nee, te vast | Soms, als het klein en snel is |
| Je wilt een groot bedrag voor één investering | Nee, minder geschikt | Ja, perfect voor machines of gebouwen | Nee, te klein |
| Je betaalt terug via omzet | Nee | Nee | Ja, automatisch via pin |
| Je wilt geld hergebruiken na aflossen | Ja | Nee | Nee |
| Korte looptijd (maanden) | Soms | Nee, vaak jaren | Ja |
| Weinig papierwerk nodig | Ja | Nee, meer controle | Ja, snel |
Zakelijk krediet voor verschillende doelen
Je kunt een zakelijk krediet gebruiken voor allerlei doelen, zonder dat het vastzit aan één ding. Bij een zakelijke lening is het geld vaak gekoppeld aan een specifiek doel, zoals een aankoop. Bij krediet ben je vrijer: vertel de financier waarvoor je het wilt gebruiken, dat helpt bij de aanvraag. Daarna heb je veel flexibiliteit. Neem je geld op en betaal je het terug? Dan kun je het opnieuw opnemen voor iets anders. Zo gebruik je het geld meerdere keren.
Ondernemers gebruiken een zakelijk krediet bijvoorbeeld voor:
- Weinig geld in kas: Heb je tijdelijk weinig cash? Het is belangrijk voor je bedrijf om genoeg geld beschikbaar te hebben. Te weinig kan problemen geven bij onverwachte kosten of late betalingen van klanten. Met krediet houd je je kas op peil.
- Rekeningen van leveranciers betalen: Lopen facturen op, terwijl je klanten nog niet betalen? Of wil je sneller betalen om een betere relatie op te bouwen? Gebruik het krediet om facturen te voldoen tot je limiet. Dan ben je er vanaf.
- Voorraad aanvullen: Verwacht je meer verkopen, zoals in een druk seizoen? Extra inkopen kosten geld. Met krediet maak je ruimte om meer te kopen wanneer jij wilt. Zo groei je je omzet.
- Investeren in marketing: Een campagne kan meer klanten brengen en omzet verhogen. Maar het kost vooraf geld. Financier het met krediet, en betaal terug als het succesvol is.
- Onderhoud aan machines: Machines hebben onderhoud nodig om langer mee te gaan. Dat kan duur zijn. Gebruik krediet om het te betalen, zodat je weer vooruit kunt.
Doorlopend krediet of rekening-courantkrediet?
Beide zijn een zakelijk krediet met een limiet, maar ze werken anders. Een rekening-courantkrediet zit vast aan je zakelijke betaalrekening; een doorlopend krediet is een aparte kredietrekening waarvan je geld overboekt naar je betaalrekening.
| Rekening-courantkrediet | Doorlopend zakelijk krediet | Zakelijke lening | |
|---|---|---|---|
| Hoe je het geld gebruikt | Rood staan op je zakelijke betaalrekening, tot je limiet | Opnemen van een aparte kredietrekening, tot je limiet | Vast bedrag in één keer op je rekening |
| Aflossen | Vaak geen vast schema; stortingen verlagen je schuld | Meestal een vast bedrag of percentage per maand | Vaste termijnen |
| Rente | Variabel, over het gebruikte bedrag | Meestal variabel, over het opgenomen bedrag | Vaak vast, over het hele leenbedrag |
| Opnieuw opnemen | Ja | Ja, wat je hebt afgelost | Nee |
| Kosten naast rente | Bij banken vaak provisie over (een deel van) de limiet | Verschilt per aanbieder | Vaak afsluitkosten |
| Geschikt voor | Schommelingen in je cashflow | Terugkerende uitgaven, voorraad, seizoenen | Eén investering met een duidelijk bedrag |
Lees meer over het rekening-courantkrediet en het doorlopend krediet.
Klein of kortlopend zakelijk krediet
Heb je een kleiner bedrag nodig, of maar voor een paar maanden? Dan zijn er drie gangbare routes:
- Een kleine zakelijke lening of microkrediet: een vast bedrag dat je in termijnen terugbetaalt. Handig als je precies weet wat je nodig hebt.
- Een krediet met een lage limiet: je neemt alleen op wat je nodig hebt en betaalt alleen daarover rente.
- PIN-financiering: je betaalt terug met een percentage van je pinomzet, dus meer in drukke weken en minder in rustige.
Let bij kleine en korte kredieten op de totale kosten, niet alleen op de rente. Vaste kosten, zoals afsluitkosten, tellen bij een klein bedrag of een korte looptijd relatief zwaar mee.
De belangrijkste vormen van zakelijk krediet
Ben je benieuwd naar de verschillende vormen van een zakelijk krediet? Je kunt het geld op verschillende manieren lenen. Dit past bij de diverse doelen waarvoor je het geld kunt gebruiken. We zetten de belangrijkste vormen op een rij. Welke vormen beschikbaar zijn, verschilt per financier.
1. Rekening courant krediet
Het rekening courant krediet is het meest bekend bij veel ondernemers. Je leent geld zoals het zakelijk krediet in de basis bedoeld is. Door met de financier een kredietlimiet af te spreken kun jij geld opnemen tot aan dat bedrag. Je betaalt rente over het bedrag dat je opneemt. Een vast aflossingsschema is er vaak niet: elke storting op je rekening verlaagt je schuld, en je kunt het geld daarna opnieuw gebruiken.
2. Doorlopend krediet
Een doorlopend krediet biedt je de mogelijkheid om naar behoefte en flexibel geld op te nemen. De rente betaal je alleen over het bedrag dat je daadwerkelijk opneemt. Op het moment van bespreek je met de kredietverstrekker het bedrag dat je maximaal kunt opnemen.
3. Microkrediet
Een microkrediet is een klein zakelijk krediet, dat je kunt gebruiken voor een groot aantal verschillende doelen. Het is een lening voor enkele tienduizenden euro’s, waarvoor je vaak aan slechts beperkte voorwaarden hoeft te voldoen. Dus maak je met jouw bedrijf nog weinig omzet of besta je nog niet zo lang? Dan kan een microkrediet een betere keuze zijn dan een ander zakelijk krediet.
4. Starterskrediet
Een starterskrediet is er, zoals de naam al aangeeft, speciaal voor starters. Dus heb je een startend bedrijf en zoek je naar extra geld om goed te beginnen? Jaarcijfers heb je als starter nog niet, en dat is bij een starterskrediet ook niet altijd nodig. In plaats daarvan is een goede cashflow of een degelijk plan om te starten vaak voldoende.
5. Investeringskrediet
Het investeringskrediet sluit je af om een specifieke investering te doen. Dus gaat het je om een nieuwe computer, om andere automatisering of bijvoorbeeld een nieuw voertuig voor jouw bedrijf? Je kunt daarnaast investeren in bijvoorbeeld een verbouwing door een bouwbedrijf. Afhankelijk van de investering die je wilt doen verschillen de mogelijkheden die onze zakelijke financiers daarvoor bieden.
6. Zakelijke creditcard
Met de zakelijke creditcard doe je uitgaven die je nog niet meteen hoeft af te rekenen. Bij sommige kaarten stort je vooraf een borg.
7. Leverancierskrediet
Het leverancierskrediet of een voorraadfinanciering helpt je voorraad in te kopen die je pas later hoeft af te rekenen.
8. Sociaal krediet
Als sociaal ondernemer is het belangrijker om een bijdrage te leveren aan betere samenleving dan winst maken. Geld verdienen is een middel om maatschappelijke waarde te creëren. De nadruk ligt hierbij op sociale waarde en ecologische waarde. Dit kan zijn door werkplekken te bieden aan mensen met een afstand tot de arbeidsmarkt of door milieudoelen te stellen door duurzaam te ondernemen. Er zijn een aantal criteria waar je aan moet voldoen voor een sociaal krediet.
9. MKB-Krediet
Met MKB-krediet bedoelen financiers een financiering voor ondernemers in het midden- en kleinbedrijf. Bedragen, looptijden en of de rente vast of variabel is, verschillen per aanbieder.
Kosten en het berekenen van een zakelijk krediet
De kosten van een zakelijk krediet hangen af van de rente die je betaalt en de eventuele extra kosten op voorhand. Dus betaal je afsluitkosten of administratiekosten? Houd daar rekening mee als je de totale kosten van een zakelijk krediet berekent.
Let op: de aflossingen die je maandelijks doet gelden niet als kosten. Het gaat om geleende bedragen die je terugbetaalt.
Heeft je krediet een limiet? Kijk dan ook naar kosten over de limiet zelf. Sommige banken rekenen kredietprovisie over de volledige limiet, of bereidstellingsprovisie over het deel dat je niet gebruikt. Een hogere limiet dan nodig kost dan geld, ook als je hem niet opneemt.
Rente en de kosten voor het aanvragen en afsluiten van een zakelijk krediet trek je af van je omzet; aflossingen niet. Over de kosten van een lening of krediet betaal je geen btw.
Wil je de kosten berekenen? Ga uit van het bedrag dat je gemiddeld wilt lenen en bereken daarvan de rente per jaar. Deel de jaarlijkse rentebedragen door 12 maanden, zodat je een beeld krijgt van de maandlasten. Tel daar de aflossingen bij op, zodat je berekent welke uitgaven je zakelijk zal doen voor het krediet.
Zakelijk krediet aanvragen en afsluiten via Creddo
Je wilt een zakelijk krediet aanvragen: hoe pak je dat aan? Wij delen een aantal handige tips. Bij Creddo doe je online jouw aanvraag. Vervolgens ontvang je van ons een voorstel op maat. Dat is helemaal vrijblijvend, en laat bijvoorbeeld precies zien welke kosten je betaalt.
En ben je benieuwd waarvoor je een zakelijk krediet kunt aanvragen en wat je daarbij nodig hebt? We leggen het je uit. Sterker nog, we delen een stappenplan dat je kunt gebruiken om de aanvraag te doorlopen.
Waarvoor kan ik een zakelijk krediet aanvragen?
Je bepaalt in principe zelf waarvoor je een zakelijk krediet zal aanvragen. Dat wil zeggen, zodra jij de aanvraag hebt gedaan bepaalt de geldverstrekker of je het geld daarvoor kunt gebruiken.
Dit zijn de meest voorkomende redenen om een aanvraag voor een zakelijk krediet te doen:
• Betalen van rekeningen en salarissen
• Onderhoud van machines en bedrijfspand
• Investeren in reclame en marketing
Je gebruikt een zakelijk krediet om tijdelijk extra geld achter de hand te hebben. Of om simpelweg de mogelijkheid achter de hand te houden om extra geld op te nemen. Je spreekt met de bank een kredietlimiet af. Tot dat bedrag kun je geld opnemen, bijvoorbeeld om de bovenstaande kosten te blijven betalen.
Wat heb je nodig voor de aanvraag?
Een financier wil zien dat je het krediet kunt terugbetalen. Reken op deze gegevens:
- je KvK-nummer en contactgegevens;
- recente bankafschriften als pdf, zodat de financier je omzet en cashflow ziet;
- bij een bank vaak je jaarcijfers, en daarna elk jaar opnieuw;
- soms zekerheden, zoals een borgstelling of pandrecht.
Let ook op je rechtsvorm. Heb je een eenmanszaak, vof, cv of maatschap? Dan ben je automatisch persoonlijk aansprakelijk, en een zakelijk krediet boven € 1.000 wordt dan bij BKR geregistreerd. Bij een bv gebeurt dat alleen als je persoonlijk meetekent of borg staat.
Stappenplan om een zakelijk krediet aan te vragen
Een zakelijk krediet aanvragen is heel eenvoudig. We vragen je bij Creddo om de belangrijke gegevens die geldverstrekkers van je nodig hebben om je een voorstel te doen.
Stap 1: Bedrag en looptijd
Hoe hoog moet het zakelijk krediet zijn? Vul in hoeveel je maximaal wilt kunnen lenen en voor welke periode je het geld (in ieder geval) wilt lenen.
Stap 2: Aanvullende gegevens
Bij Creddo verzamelen we de gegevens die een geldverstrekker van je nodig heeft. Het gaat bijvoorbeeld om jouw e-mailadres, telefoonnummer en het KvK-nummer. Beschrijf ook het doel van het krediet, om aan te geven wat je daarmee van plan bent.
Stap 3: Offerte van geldverstrekkers
Zodra we je gegevens hebben, leggen we je aanvraag voor aan de financiers. Je ontvangt de voorstellen van de financiers die je een aanbod kunnen doen. Vergelijk ze en maak je keuze.
Stap 4: Afronden en geld ontvangen
De geldverstrekker zal je waarschijnlijk vragen om een aantal aanvullende documenten of gegevens. Zodra je die hebt aangeleverd en jouw zakelijk krediet akkoord is kun je het geld opnemen en ontvang je het op jouw rekening.
Zakelijke kredieten vergelijken
Vergelijk de zakelijke kredieten door goed te kijken naar de voorwaarden, de rente en de flexibiliteit om af te lossen. Hoe hoog is de rente die je betaalt? Wat is de (maximale) looptijd van het krediet en hoeveel zal je (automatisch) per maand aflossen? Door die eigenschappen bij zakelijke kredieten te vergelijken kies je de beste aanbieding.
Aanbieders van zakelijke kredieten
Via Creddo leg je je aanvraag voor aan meerdere financiers. Bedragen, looptijden en voorwaarden verschillen per aanbieder en veranderen regelmatig; je ziet ze in het voorstel dat je ontvangt. Een greep uit de aanbieders:
CapitalBox
Zakelijke leningen en kredieten voor het mkb.
Ervaringen en informatie over CapitalBox →
OPR Bedrijfskrediet
Kortlopende zakelijke financiering voor ondernemers.
Ervaringen en informatie over OPR Bedrijfskrediet →
New10
Online bedrijfsfinanciering, onderdeel van ABN AMRO.
Qeld
Flexibele zakelijke financiering voor ondernemers.
Swishfund
Zakelijke leningen voor het mkb.
5in5
Kleine zakelijke leningen tot € 5.000.
YouLend
Financiering die je terugbetaalt met een percentage van je kaartbetalingen.
YEAZ
Online zakelijke leningen voor ondernemers.
Floryn
Zakelijke leningen en flexibele kredieten voor het mkb.
Voordegroei
Zakelijke leningen voor het mkb.
Capilex
Zakelijke leningen met vastgoed als onderpand.
PIN Voorschot
Een voorschot dat je terugbetaalt met een vast percentage van je pinomzet.
Veelgestelde vragen omtrent een zakelijk krediet
Wie kan een zakelijk krediet aanvragen?
In principe kan iedere ondernemer een zakelijk krediet aanvragen. Dus ben je startend ondernemer, zzp’er, MKB-er of een andere ondernemer? Bij Creddo helpen we je een zakelijk krediet aan te vragen.
Moet ik een ondernemingsplan aanleveren?
Het ondernemingsplan is bij de meeste financiers niet verplicht. Wil je een zakelijk krediet aanvragen? Mét zo’n plan maak je het risico van jouw lening kleiner. De financier krijgt een beter beeld van jouw plannen, iets dat vertrouwen zal geven om je het geld te lenen.
Hoe werkt de aanvraag?
Je kunt de aanvraag voor jouw zakelijke krediet gewoon online doen. Wij maken het je bij Creddo graag gemakkelijk. Doorloop de stappen, dan zetten wij jouw aanvraag door naar de financiers.
Wat is de minimale looptijd van een zakelijk krediet?
Dat hangt af van de vorm. Een rekening-courantkrediet bij een bank heeft meestal geen vaste einddatum, maar de bank kan het opzeggen; je betaalt dan het opgenomen bedrag direct terug. Andere kredieten en leningen hebben een looptijd die je met de financier afspreekt.
Kan ik zakelijke kredieten herfinancieren?
Ja, veel financiers bieden je de mogelijkheid om zakelijke kredieten te herfinancieren. Doe online een aanvraag voor een zakelijk krediet. Gebruik het nieuwe krediet om de bestaande kredieten te herfinancieren en die bijvoorbeeld goedkoper of overzichtelijker te maken.
Kan ik bij meerdere aanbieders een zakelijk krediet aanvragen?
Ja, dat kan. Sterker nog, als je bij ons jouw aanvraag voor een zakelijk krediet doet stemmen we dit af met meerdere aanbieders. We leggen jouw aanvraag aan meerdere aanbieders voor, die een voorstel uitbrengen op basis van wat ze kunnen aanbieden.
Dat betekent dat je één of meerdere voorstellen ontvangt, specifiek afgestemd op jouw bedrijf en de manier waarop je geld wilt lenen. Dus zoek je voor de komende tijd naar een krediet? Wij laten je bij Creddo zien wat er beschikbaar is en welke kosten je daarvoor betaalt. Zo heb je een compleet beeld, om daar een goede keuze uit te maken.
Hoe maak ik meer kans met mijn aanvraag?
Het is belangrijk om duidelijk aan te geven hoeveel je wilt lenen en waarvoor je dat bedrag wilt lenen. Zorg er daarnaast voor dat je duidelijk maakt hoe je het geleende bedrag weer zal terugbetalen. Deel gegevens uit de administratie, waaruit blijkt dat je een gezond bedrijf hebt. Of dat er veel potentie ligt, waarvoor je in eerste instantie een investering moet doen. Op die manier maak je aanzienlijk meer kans om het zakelijk krediet succesvol aan te vragen. De geldverstrekkers beoordelen jouw aanvraag, om op basis daarvan in te schatten of ze je het geld kunnen lenen.
Hoe kan ik aanbiedingen voor zakelijke kredieten vergelijken?
Je kunt de verschillende aanbiedingen voor zakelijke kredieten vergelijken door goed te kijken naar zowel de rente als de voorwaarden. Dus ga je een zakelijk krediet aanvragen? Wij helpen je er bij Creddo graag mee op weg. Dat betekent dat we alle gegevens delen die belangrijk zijn. Zet de kosten en voorwaarden op een rij, om zelf te bepalen wat er het best bij jouw bedrijf past. En heb je daar vragen over? Dan kunnen we je daar natuurlijk meer over vertellen. Zo maak je een goede vergelijking, om zeker te weten dat je een goede keuze maakt.
Wordt een zakelijk krediet geregistreerd bij BKR?
Alleen als het krediet hoger is dan € 1.000 en je persoonlijk (mede-)aansprakelijk bent voor de terugbetaling. Bij een eenmanszaak, vof, cv of maatschap is dat automatisch zo. Bij een bv alleen als je persoonlijk borg staat of meetekent. Na aflossing blijft de registratie nog 5 jaar staan.
Wat is het verschil tussen een doorlopend krediet en een rekening-courantkrediet?
Bij een rekening-courantkrediet sta je rood op je zakelijke betaalrekening, vaak zonder vast aflossingsschema. Een doorlopend krediet is een aparte kredietrekening waarop je meestal elke maand een vast bedrag of percentage aflost. Bij beide betaal je rente over het bedrag dat je gebruikt.
Is de rente van een zakelijk krediet aftrekbaar?
Ja. Rente en de kosten voor het aanvragen en afsluiten van een zakelijk krediet trek je af van je omzet. Aflossingen trek je niet af.