


Zakelijke lening via Creddo
- Vergelijk meerdere kredietverstrekkers
- Ontvang kosteloze en niet bindende voorstellen
- Binnen 48 uur ontvang je de voorstellen
- Vlotte en snelle uitbetaling van financiering
- Niet bindend
- Antwoord binnen 48u
- Meerdere kredietverstrekkers
- Snelle uitbetaling
Zo werkt Creddo

Vraag een lening aan
Je vraagt als ondernemer snel, simpel en kosteloos een bedrijfslening aan.

Ontvang aanbiedingen
Onze geldverstrekkers sturen je op werkdagen binnen 48 uur hun aanbiedingen.

Maak je keuze
Kies de bedrijfslening die het best past bij jouw bedrijf, doelstellingen en ambities.
Een greep uit onze partners













Veelgestelde vragen bij een zakelijke lening
Hoe hoog zijn de aflossingen voor een zakelijke lening?
Je hebt zelf invloed op de aflossingen van een zakelijke lening. Kies je voor een relatief korte looptijd en een hoog leenbedrag? De aflossingen zijn in dat geval hoger dan bij een kleinere lening over een langere looptijd. Houd er rekening mee dat lagere aflossingen op termijn leiden tot hogere absolute kosten van de lening, omdat de looptijd vaak langer is. Vergelijk de aanbiedingen en voorstellen, zodat je precies weet wat je zal aflossen.
Wie kunnen een zakelijke lening aanvragen?
De geldverstrekkers die bij ons zijn aangesloten bepalen uiteindelijk de specifieke voorwaarden. Vaak wordt gevraagd dat jouw bedrijf:
- ingeschreven staat bij de Kamer van Koophandel;
- een zakelijke bankrekening heeft;
- kan laten zien dat er omzet binnenkomt, met jaarcijfers of recente bankafschriften.
Hoe lang je bedrijf moet bestaan en welke omzet nodig is, verschilt per financier. Ook starters en bedrijven zonder jaarcijfers kunnen soms terecht. Daar hebben we bij Creddo geen invloed op.
Hoeveel kost een zakelijke lening?
De kosten van een zakelijke lening bestaan uit de rente en eventuele bijkomende kosten. Het gaat bijvoorbeeld om een afsluittarief of om administratieve kosten die de financier berekent. Je kunt via Creddo een aanvraag doen. In de voorstellen en aanbiedingen die je ontvangt staat precies beschreven welke kosten je maakt. Let op: de aflossingen die je doet gelden niet als kosten. Dit is het bedrag dat je leent, dat je dus weer terugbetaalt.
Kan ik vervroegd aflossen op de zakelijke lening?
Ja, je kunt in de meeste gevallen vervroegd aflossen op de zakelijke lening. Dat biedt jou extra flexibiliteit. Dus heb je een meevaller of merk je dat de omzet stijgt en de cashflow dus toeneemt? Je kunt ervoor kiezen om al sneller extra bedragen af te lossen. Houd er rekening mee dat sommige geldverstrekkers daarvoor een boeterente of vergoeding berekenen. In andere gevallen blijven de totale kredietkosten gelijk. Tip: bekijk in het voorstel of de aanbieding de voorwaarden die er gelden voor het vervroegd aflossen op jouw zakelijke lening.
Welke zakelijke financier moet ik kiezen?
Je bepaalt zelf welk aanbod of voorstel het best past bij jouw bedrijf. Dus heb je bij een bepaalde geldverstrekker een beter gevoel dan bij een andere? Bij Creddo werken we alleen samen met betrouwbare partners. Dat betekent dat andere ondernemers goede ervaringen hebben met de verschillende financiers. Vergelijk de voorwaarden, de mogelijkheden en de rente die je betaalt. Kies op die manier de financier voor jouw zakelijke lening of zakelijk krediet, zodat je zeker weet dat je daarmee een goede keuze maakt.
Hoeveel kan ik zakelijk lenen?
Hoeveel je zakelijk kan lenen hangt af van wat je nodig hebt en van wat de financier wil aanbieden. Dat is bijvoorbeeld afhankelijk van de lasten die jouw bedrijf kan dragen. Ondernemers die minder kapitaal nodig hebben, kunnen kiezen voor een microfinanciering. Dan bedraagt het krediet vaak minder dan 50.000 euro.
Waarom een zakelijke lening?
Een zakelijke lening is geschikt voor verschillende doeleinden. Denk bijvoorbeeld aan de aankoop van machines of materialen. Of aan het uitbreiden van het wagenpark. Financieren kan voor de langere termijn en met een vaste of variabele looptijd en vaste of variabele maandlasten. Let binnen de voorwaarden bijvoorbeeld op de mogelijkheid om afgeloste bedragen opnieuw op te nemen.
Wat heb je nodig voor een zakelijke lening?
Om de vragen in het aanvraagproces bij Creddo te kunnen beantwoorden heb je in ieder geval een financieel overzicht nodig. Dit kan bijvoorbeeld een jaarrekening zijn. Ook heb je een zakelijke bankrekening en een inschrijving bij de KvK nodig. Op een gegeven moment wordt ook gevraagd om een winst- en verliesrekening en een balans- en resultatenrekening. Ten slotte wordt gevraagd om een rekeningoverzicht en bewijs van eventueel onderpand.
Hoe werkt een kredietrisico beoordeling?
Bij een kredietrisico beoordeling kijkt de financier vooral naar de financiële gezondheid van jouw bedrijf. Kan de aanvrager daadwerkelijk de lasten dragen? Wat gebeurt er bij een eventueel faillissement? Daarnaast wordt er gekeken naar andere vereisten. Denk bijvoorbeeld aan een minimale omzet of aan een minimum aantal jaren inschrijving bij de Kamer van Koophandel. Ook kan meewegen of de ondernemer bereid is om privé borg te staan.
Een zakelijke lening is geen persoonlijke lening. Deze gebruik je als zzp’er, MKB’er of andere ondernemer om in één keer een bedrag te lenen dat je nodig hebt voor je bedrijf, bijvoorbeeld voor een investering, groei of extra werkkapitaal. Maar wat houdt zo’n lening precies in, welke opties zijn er en waar moet je op letten bij de voorwaarden? We leggen het je graag helder uit.
Via Creddo kun je eenvoudig online een zakelijke lening aanvragen. We begeleiden je stap voor stap door het proces, zodat het snel én overzichtelijk blijft. Op basis van je aanvraag ontvang je meerdere offertes van onze aangesloten financiers.
Daarna bepaal jij zelf waar je de lening afsluit. Vergelijk de rente, voorwaarden en looptijd, en kies de optie die het beste past bij jouw onderneming. Zo houd jij de controle, en helpen wij je aan betrouwbare keuzes en duidelijkheid vanaf het begin.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Wat is een zakelijke lening?
Een zakelijke lening is een financieringsvorm waarbij je in één keer een bedrag ontvangt dat je gebruikt voor je onderneming. Denk aan investeringen in apparatuur, voorraad, personeel of groei. De lening sluit je af op naam van je bedrijf, zodat de kosten en verplichtingen zakelijk blijven.
Bij een zakelijke lening weet je vooraf precies waar je aan toe bent. Je spreekt met de geldverstrekker de kosten af: een bedrag, looptijd en meestal een vaste rente. Staat de rente gedurende de hele looptijd vast, dan blijven je maandlasten voorspelbaar.
Je betaalt de lening terug via vaste maandelijkse termijnen. Iedere maand los je een deel van de lening af en betaal je rente over het bedrag dat nog openstaat. Naarmate de tijd verstrijkt, wordt dat bedrag kleiner — en daarmee ook je rentekosten.
Let op: het afgeloste deel kun je niet opnieuw opnemen. Een zakelijke lening is dus bedoeld voor één duidelijke investering of behoefte, niet als doorlopend krediet. Zo houd je overzicht en weet je altijd precies waar je financieel staat.
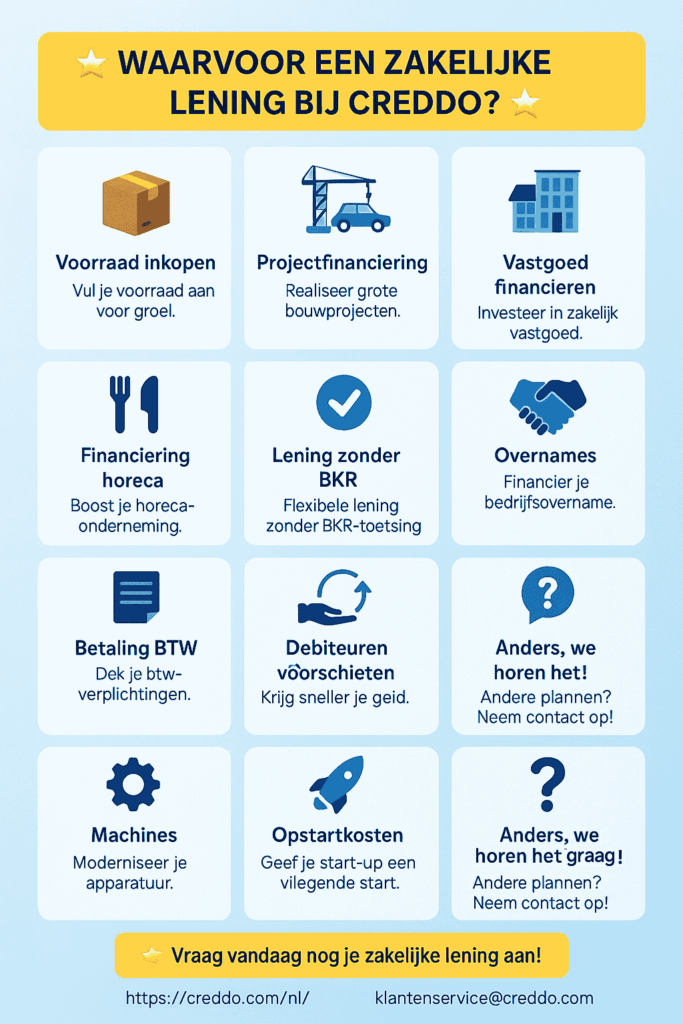
Zakelijke lening gebruiken voor verschillende doeleinden
Een zakelijke lening kun je inzetten voor allerlei doelen binnen je onderneming. In principe ben je vrij om te bepalen waar je het geld voor gebruikt, zolang je een helder plan hebt. Financiers willen graag weten wat je met het geleende bedrag van plan bent; dat helpt hen het risico beter in te schatten en vergroot de kans op een snelle goedkeuring.
Bij Creddo zien we dagelijks uiteenlopende aanvragen van ondernemers, van zzp’ers tot gevestigde MKB-bedrijven. De zakelijke lening wordt vaak gebruikt voor:
- Voorraad inkopen
Als je snel extra voorraad wilt inslaan om te kunnen voldoen aan een piek in de vraag, kan een zakelijke lening uitkomst bieden. Zo voorkom je misgelopen omzet doordat je “nee” moet verkopen en kun je direct inspelen op groei. Dat kan met een zakelijke lening, zakelijk krediet of leverancierskrediet. - Projectfinanciering voor bouw en infrastructuur
Voor bouwbedrijven en ondernemers in de infrastructuur is liquiditeit vaak cruciaal. Een zakelijke lening of projectfinanciering biedt ruimte om materialen, materieel of personeel te bekostigen vóórdat de opdrachtgever betaalt. Zo kun je doorwerken aan lopende projecten zonder dat cashflow een rem vormt. - Auto of bedrijfswagen financieren
Of het nu gaat om een nieuwe bestelbus, een elektrische auto van de zaak of het uitbreiden van je wagenpark: een zakelijke lening voor een auto helpt je om de kosten te spreiden over meerdere jaren. Zo houd je je liquiditeit op peil terwijl je wél kunt investeren in mobiliteit. - Vastgoed financieren
Wil je zakelijk vastgoed kopen, verbouwen of tijdelijk de periode overbruggen tussen aankoop en verkoop? Dan kun je kiezen voor een bedrijfshypotheek of een overbruggingskrediet. Beide zijn vormen van zakelijke financiering, maar met een ander doel: de hypotheek is langdurig, het overbruggingskrediet juist tijdelijk. - Financiering voor horeca
Een horecalening kan helpen bij het opstarten, vernieuwen of uitbreiden van je zaak. Denk aan een nieuwe keuken, interieur of terras. In de horeca is cashflow cruciaal, dus een lening kan nét dat duwtje geven om te blijven groeien zonder je reserves aan te spreken. Dat kan met een zakelijke lening o.b.v. PIN bij PIN Voorschot of YouLend. - Factoring of leasing als alternatief
In plaats van een lening kun je ook kiezen voor factoring (direct geld ontvangen voor openstaande facturen), factuur financiering of leasing (apparatuur of voertuigen gebruiken zonder ze direct te kopen) bij Hiltermann Lease of BeEquip. Beide opties houden je liquiditeit vrij en kunnen slimmer zijn als je niet per se een eenmalig bedrag nodig hebt.
Wat heb je nodig voor het aanvragen van een zakelijke lening?
Houd voor het aanvragen van een zakelijke lening een aantal gegevens bij de hand. Je kunt daarmee de diverse stappen van het aanvraagproces doorlopen.
De gegevens gebruikt de kredietverstrekker om bijvoorbeeld de financiële draagkracht van jouw onderneming te bepalen. Verzamel in ieder geval de volgende gegevens als je een zakelijke lening gaat aanvragen:
- Jaarcijfers
Jaarcijfers geven inzicht in de omzet, winst, aflossingen en of jouw bedrijf financieel gezond is. Dat is handig voor jezelf, én voor geldverstrekkers. Creddo vraagt je om zowel de omzet van de afgelopen 12 maanden aan te geven als te voorspellen hoe dat er het komende jaar uit zal zien.Tip: heb je geen jaarcijfers? Vraag een belastingadviseur, boekhouder of accountant om hulp.
- Overzicht af- en bijschrijvingen en afschrift zakelijke rekening
Een kopie met de af- en bijschrijvingen van jouw zakelijke rekening bewijst dat jij de rekening beheert. Bovendien willen kredietverstrekkers graag zien welke inkomsten en uitgaven er zijn geweest. Dit geeft een beeld van de kredietwaardigheid van jouw bedrijf.Tip: je kunt tijdens het aanvragen van een zakelijke lening zelf een kopie uploaden met onze handleidingen bij ING, RaboBank, Triodos Bank, ABN AMRO, Regiobank, KNAB, ASN Bank, Bunq of de SNS Bank.
- BV’s: kengetal
De kengetallen geven kredietverstrekkers een goed beeld van de financiële gezondheid van een bedrijf. Tip: wat zijn kengetallen? Het gaat bijvoorbeeld om de Current Ratio, de Quick Ratio, de Rentabiliteit en de Solvabiliteit. De ratio’s en getallen geven goed weer hoe het bedrijf er financieel voor staat, iets dat geldverstrekkers graag willen weten. - Bij herfinanciering: leningsovereenkomst
Wil je een zakelijke lening herfinancieren? De vorige leenovereenkomst maakt duidelijk welke lasten jouw bedrijf in het verleden kon dragen.Let op: houd rekening met de voorwaarden van jouw huidige zakelijke lening. Mag je die boetevrij aflossen met de herfinanciering die je aanvraagt?
- Bij objectfinanciering: offerte van asset
Houd voor nieuwe machines of andere objectfinanciering de offerte van het bedrijfsmiddel (asset) bij de hand. Dit toont aan wat je voor een object zoals een machine betaalt. Dit garandeert de kredietverstrekker de waarde daarvan, om je op basis daarvan een krediet aan te bieden.
Voorwaarden voor een zakelijke lening
Elke financier bepaalt zijn eigen voorwaarden, maar de basis is bijna overal hetzelfde. Je bedrijf staat ingeschreven bij de KVK, je hebt een zakelijke bankrekening en je kunt laten zien dat er geld binnenkomt: met jaarcijfers, of – als je die nog niet hebt – met recente bankafschriften. Daarnaast kijkt de financier naar hoe lang je bedrijf bestaat, hoe stabiel de omzet is en welke andere leningen er lopen. Bij kleinere bedragen is een persoonlijke borgstelling gebruikelijk.
Zakelijke lening voor een bv
Een bv sluit de lening op naam van de vennootschap af. Financiers kijken vooral naar de jaarcijfers en kengetallen zoals solvabiliteit en liquiditeit. Omdat een bv zelf aansprakelijk is voor haar schulden, vragen veel financiers de directeur-grootaandeelhouder om persoonlijk borg te staan. Lees in de offerte goed tot welk bedrag die borg loopt.
Bedrijfslening voor een eenmanszaak of vof
Ook met een eenmanszaak of vof kun je een bedrijfslening aanvragen, zolang het geld voor je onderneming is. Houd er rekening mee dat je bij deze rechtsvormen privé aansprakelijk bent voor de schulden van je bedrijf: bij een eenmanszaak met je hele privévermogen, bij een vof kan een schuldeiser elke vennoot voor het volledige bedrag aanspreken. Leen daarom niet meer dan je bedrijf kan terugbetalen. Ben je zzp’er? Lees dan ook zakelijke lening als zzp’er.
Is een zakelijke lening moeilijk te krijgen?
Dat hangt vooral af van je cijfers. Een bedrijf met een paar jaar stabiele omzet en weinig schulden heeft de meeste keuze. Ben je net gestart of heb je nog geen jaarrekening, dan zijn er minder financiers, maar wel mogelijkheden: sommige beoordelen je aanvraag op je banktransacties. Lees meer over een zakelijke lening zonder jaarcijfers.
Rente en kosten van een bedrijfslening
Wat een bedrijfslening kost, verschilt per financier en per bedrijf. De rente hangt af van het risico dat de financier ziet: de financiële gezondheid van je bedrijf, het bedrag, de looptijd en of er zekerheid tegenover staat, zoals onderpand of een borgstelling. Tussen financiers zitten grote verschillen; financiers buiten de bank rekenen voor leningen zonder zekerheid vaak meer dan een bank.
Kijk bij het vergelijken naar de totale kosten, niet alleen naar de rente:
- Rente – vast of variabel, per maand of per jaar uitgedrukt.
- Afsluitkosten – sommige financiers rekenen een eenmalige vergoeding.
- Vervroegd aflossen – mag dat kosteloos, of betaal je een vergoeding?
- Borg en zekerheden – wat staat er tegenover de lening als het misgaat?
In elk voorstel dat je via Creddo ontvangt, staan de rente en alle kosten van die financier vermeld.
Looptijd en aflossen
De looptijd van een zakelijke lening kies je samen met de financier. Een kortere looptijd betekent hogere maandlasten, maar lagere totale kosten. Bij een langere looptijd zijn je maandlasten lager, maar betaal je langer rente. Stem de looptijd af op waarvoor je leent: een machine die tien jaar meegaat, kun je over een langere periode financieren dan een voorraadinkoop die binnen een paar maanden weer geld oplevert. Wat je hebt afgelost, kun je bij een lening niet opnieuw opnemen. Heb je steeds wisselend geld nodig, dan past een rekening-courantkrediet vaak beter. Moet het snel? Bekijk dan de zakelijke lening met spoed.
Zakelijke leningen vergelijken: hier let je op
- Totale kosten – reken rente en bijkomende kosten samen over de hele looptijd.
- Looptijd en maandlast – past de aflossing bij je cashflow, ook in een rustige maand?
- Voorwaarden voor vervroegd aflossen – handig als je omzet sneller groeit dan verwacht.
- Zekerheden – hoeveel privé-borg of onderpand vraagt de financier?
- Snelheid en contact – hoe snel krijg je een besluit en het geld op je rekening?
Met één aanvraag via Creddo ontvang je voorstellen van meerdere financiers, die je naast elkaar kunt leggen. Aanvragen is gratis en niet bindend.
Bronnen: KVK en Ondernemersplein over aansprakelijkheid per rechtsvorm, geraadpleegd op 5 oktober 2026.
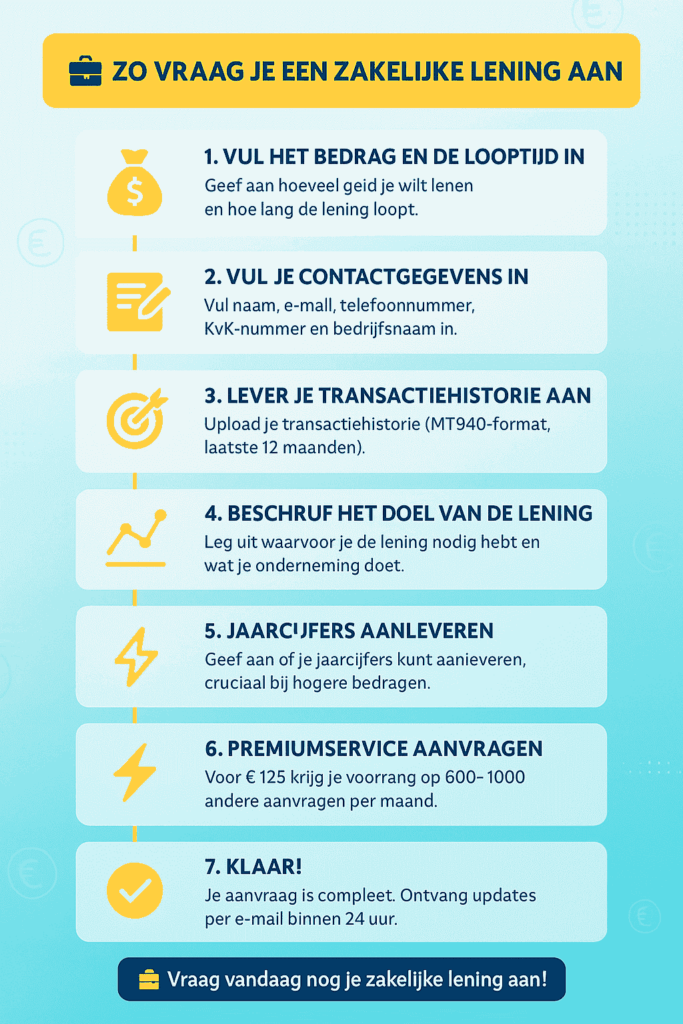
Stappenplan bij het aanvragen van een zakelijke lening
Een zakelijke lening aanvragen bij Creddo is eenvoudig. Volg dit 7-stappenplan en je aanvraag is snel compleet.
- Stap 1: Vul het bedrag en de looptijd in
Geef aan hoeveel geld je wilt lenen en hoe lang je de lening wilt laten lopen. Dit is het bedrag dat je zoekt en de looptijd van de lening.
- Stap 2: Vul je contactgegevens in
Vul je naam, e-mailadres, telefoonnummer, KvK-nummer en bedrijfsnaam in. Zo kunnen wij en de financiers contact met je opnemen indien nodig.
- Stap 3: Lever je bankafschriften aan
Upload je bankafschriften (pdf) van de laatste twaalf maanden. Dit geeft een overzicht van alle inkomende en uitgaande betalingen op je zakelijke rekeningen, zodat financiers je aanvraag goed kunnen beoordelen.
- Stap 4: Beschrijf het doel van de lening
Leg uit waarvoor je de lening nodig hebt en wat je als onderneming doet. Een duidelijk plan helpt de financiers om je aanvraag sneller en nauwkeuriger te beoordelen.
- Stap 5: Jaarcijfers aanleveren
Geef aan of je jaarcijfers kunt aanleveren. Zeker bij hogere bedragen is dit waardevol voor een goede beoordeling van je kredietaanvraag.
- Stap 6: Premiumservice aanvragen
Wil je met prioriteit behandeld worden? Voor 125 euro kun je gebruikmaken van onze premiumservice en krijg je voorrang op de 600-1000 andere aanvragen die we maandelijks behandelen.
- Stap 7: Klaar!
Je aanvraag is nu compleet. Je ontvangt e-mails zodra er verdere acties nodig zijn, zoals vragen van de financier, een bankkoppeling of updates over je aanvraag. Binnen 24 uur heb je gegarandeerd al enkele contactpunten met ons gehad.
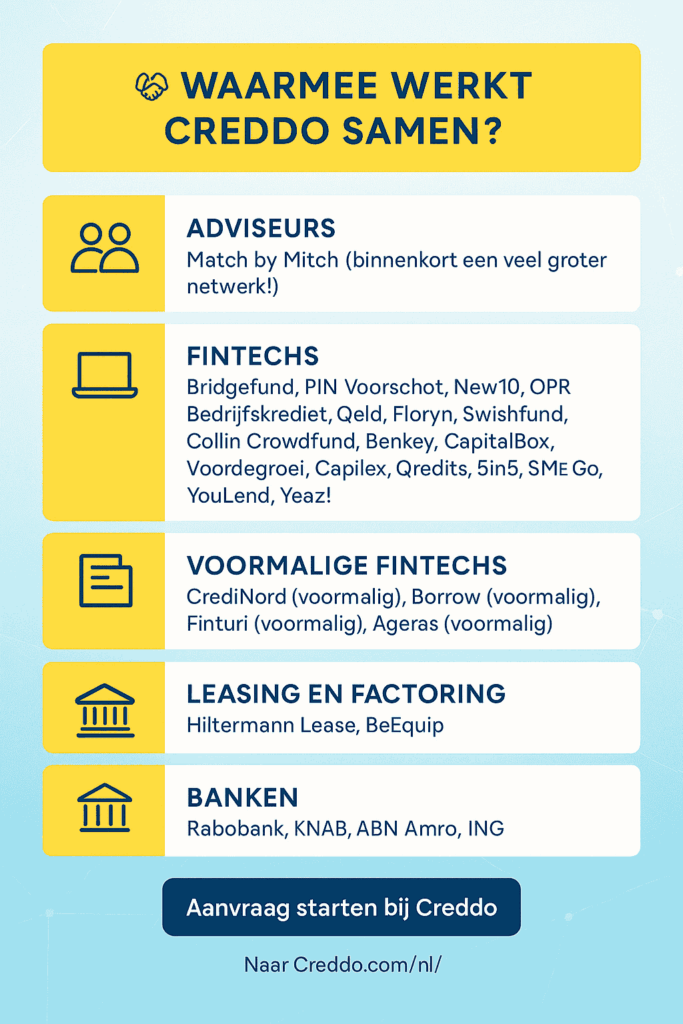
Meer informatie over een zakelijke lening via Creddo
Bij Creddo werken we samen met een zorgvuldig geselecteerde groep financiers en banken (bijv. Capilex) en adviseurs (bijv. Match by Mitch).
We weten precies welke informatie zij nodig hebben om jouw aanvraag goed te kunnen beoordelen. Daarom vragen we bij je online aanvraag alleen naar de gegevens die écht relevant zijn, duidelijk, veilig en zonder onnodige stappen.
Met die gegevens kunnen onze aangesloten financiers jouw aanvraag eerlijk en zorgvuldig beoordelen. Jij ontvangt vervolgens hun offertes, zodat je precies ziet wat er mogelijk is voor jouw bedrijf.
Neem de tijd om de voorstellen naast elkaar te leggen. Kijk niet alleen naar de rente, maar ook naar de voorwaarden en de flexibiliteit. Zo kun je een weloverwogen keuze maken, op basis van wat goed voelt voor jou en jouw onderneming.
Bij Creddo houd jij altijd zelf de regie, wij zorgen er alleen voor dat je de juiste informatie en betrouwbare partijen aan tafel hebt.
Zakelijke lening als starter of startend bedrijf aanvragen
Wil je de zakelijke lening via Creddo aanvragen als starter of startend bedrijf? Je hebt misschien nog geen jaarcijfers. Dat betekent gelukkig niet dat je zakelijk geen geld kunt lenen. Het is goed mogelijk om een lening aan te vragen, bijvoorbeeld op basis van de recente transacties op jouw zakelijke rekening. Het laat zien welke cashflow er beschikbaar is. Op basis daarvan kun je het geld lenen dat je nodig hebt, ook als je met jouw bedrijf pas net begonnen bent.
Zakelijke lening als starter →
Als zzp’er in aanmerking komen voor een zakelijke lening
Zoek je speciaal als zzp’er naar een zakelijke lening? Je bent zelfstandige zonder personeel, met een eenmanszaak. Je kunt geld lenen voor jouw bedrijf, bijvoorbeeld als je net begint of als je een investering wilt doen. Dus heb je plannen om te groeien of is er geld nodig om het professioneler aan te pakken? Het is in die gevallen een goed idee om geld te lenen met een zakelijke lening. Je vraagt de lening eenvoudig aan via Creddo.
Zakelijke lening zonder jaarcijfers
Wil je wél een zakelijke lening aanvragen, maar heb je nog géén jaarcijfers beschikbaar? Of heb je wel jaarcijfers, maar niet van drie boekjaren? Geen zorgen, ook in dat geval heb je de mogelijkheid om zakelijk geld te lenen. Een aantal financiers stelt namelijk geen jaarcijfers verplicht. In plaats daarvan kijken ze bijvoorbeeld naar de actuele transacties op de zakelijke rekening. Dat geeft een goed beeld van het saldo en de cashflow die er beschikbaar is.
Zakelijke lening zonder jaarcijfers →
Met spoed een klein bedrag lenen/financieren
Wil je snel een klein bedrag lenen of financieren? Je hebt daarvoor zakelijk een aantal mogelijkheden. Het gaat om een zakelijke lening met spoed. De bij ons aangesloten zakelijke financiers kunnen jou het geld al binnen één of twee werkdagen overmaken. Je hebt het geld zo snel mogelijk op de zakelijke rekening staan, als je er zelf voor zorgt dat alle gevraagde gegevens op tijd beschikbaar zijn.
Zakelijke lening met spoed aanvragen →
Zakelijke leningen vergelijken
Wens je de voorwaarden, de looptijd en natuurlijk naar de rente die je zakelijk betaalt vergelijken? Bekijk en vergelijk op die manier de verschillende voorstellen en aanbiedingen. Maak een keuze uit het aanbod dat er beschikbaar is, voor de zakelijke lening die het best past bij jouw bedrijf.
Zakelijke leningen vergelijken →
Rood staan
Heb je af en toe extra geld nodig, maar weet je niet precies wanneer dat zal zijn en hoe hoog het bedrag is? Je kunt met de financier of een bank afspreken om rood te kunnen staan. Je hebt dan de mogelijkheid om meer geld uit te geven of op te nemen dan dat je op dat moment beschikbaar hebt. Let op: houd er rekening mee dat rood staan vaak duurder is dan een zakelijk krediet.
Leasen
Een investering in nieuwe machines of een (bedrijfs)auto kun je doen met een zakelijk krediet of op basis van lease. Kies je bijvoorbeeld voor operational lease? Je wordt economisch eigenaar, maar het juridisch eigendom blijft bij de leasemaatschappij. Als je kiest voor financial lease word je zowel economisch als juridisch eigenaar. Laat je goed voorlichten over de voorwaarden die er gelden.
Bedrijfshypotheek
Een bedrijfshypotheek sluit je zakelijk af als je bijvoorbeeld een bedrijfspand wilt financieren. Dit kan een pand zijn voor de verhuur of voor je eigen onderneming.
Autobedrijf financieren
Een autobedrijf starten is ingewikkeld als je weinig eigen geld hebt. Tenminste, dat denken de meeste starters. Maar met Creddo komt de droom van een eigen autobedrijf dichterbij. Start je onderneming met een bedrijfsfinanciering, zoals een zakelijke lening. Op deze manier kun je snel inventaris opbouwen en de bouwstenen voor je bedrijf leggen.
Zakelijk vastgoed gezocht met een vastgoedlening
Wil je vastgoed kopen, wil je uitbreiden of verbouwen? Dan kun je een vastgoedlening aanvragen via Creddo. Onze aangesloten kredietverstrekkers kunnen gunstige voorwaarden en tarieven aanbieden, zodat je kunt lenen zonder tussenkomst van een bank. Zo kun je snel en effectief je vastgoeddromen verwezenlijken.
Zakelijk vastgoed, beleggingspanden en bedrijfspanden financieren met een vastgoedlening →
Een bouwbedrijf financieren
De bouwsector barst uit zijn voegen. Het zou zonde zijn om als bouwbedrijf niet te profiteren van de ontwikkelingen op de markt. Denk aan opdrachten voor verduurzaming, voor de bouw van nieuwe huizen en voor isolatie of renovatie. Groei en ontwikkeling gaan vaak samen met kosten voor investeringen. Met een zakelijke lening of zakelijk krediet, speel je werkkapitaal vrij.
Horecalening
Je hart brandt voor de horeca. Je hebt een fantastisch idee voor een chic restaurant, een leuk café of wil een bijzonder hotel starten. Maar één ding ontbreekt: voldoende startkapitaal. Gelukkig zijn er allerlei mogelijkheden om te kunnen beginnen met je bedrijf. Geld lenen is online zo geregeld. Misschien heb je al een eigen bedrijf, en wil je doorgroeien. Ook dan is een zakelijke lening of een zakelijk krediet een goed hulpmiddel.
PIN-financiering
Soms hebben ondernemers snel een krediet nodig. Een PIN-financiering is een van de snelst toegekende manieren om aan kapitaal te komen. Deze lening is bovendien eenvoudig terug te betalen, want elke keer dat een klant betaalt via de PIN, gaat een deel van het geld terug naar de financier. Zo kun je dus je lening betalen naar eigen draagkracht. Heb je een dag meer transacties, dan los je meer geld af, en als je minder hebt, dan los je minder van je lening af.
Reviews van aanbieders van zakelijke leningen
Bij Creddo weken we samen met een aantal zakelijke geldverstrekkers. Zij zijn de financiers die jouw aanvraag die je online doet beoordelen. We werken al lange tijd samen met onze kredietpartners, dus kunnen je met vertrouwen vertellen dat je daar een goede keuze maakt. Uiteraard ontvang je voorstellen of aanbiedingen van meerdere geldverstrekkers, zodat je de opties zelf met elkaar kunt vergelijken.