


Zakelijke lening zonder jaarcijfers
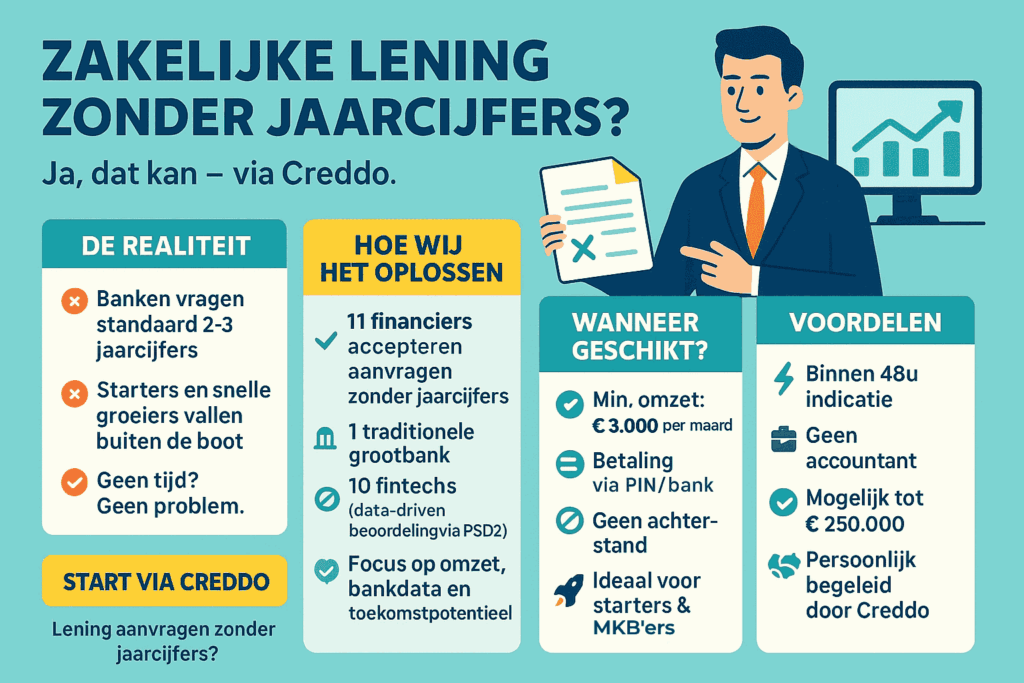
Heb je nú werkkapitaal nodig, maar kun je nog geen volledige jaarcijfers laten zien? Dan is een zakelijke lening zonder jaarcijfers de oplossing. Geen businessplan, geen oude jaarrekeningen: de verstrekker kijkt naar je recente banktransacties en je omzet van de laatste 6 tot 12 maanden.
Bij de snelste verstrekkers is dit inmiddels de standaard, niet de uitzondering. Geld binnen 24 uur is normaal, soms dezelfde dag. Of je nu zoekt op bedrijfslening, bedrijfskrediet of bedrijfsfinanciering zonder jaarcijfers: het is hetzelfde principe. Hieronder zie je per verstrekker waar het wel en niet kan, gebaseerd op mijn ervaring met 20.000+ voormalige klanten.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Zakelijke lening zonder jaarcijfers: waar kan het (niet)?
| Aanbieder | Biedt zakelijke lening aan zonder jaarcijfers? | Opmerkingen |
|---|---|---|
| BridgeFund | Ja | Beoordeeld op basis van actuele banktransacties; geen jaarcijfers of businessplan nodig tot €100.000. |
| Floryn | Ja (tot €150.000-€250.000) | Alleen bankafschriften van 6 maanden nodig; jaarcijfers vereist voor hogere bedragen. |
| 5in5 | Ja | Geen jaarcijfers, minimale omzet of BKR-toetsing; alleen KvK-inschrijving en zakelijke rekening. |
| Yeaz | Ja | Volledig digitaal; geen jaarcijfers of businessplan, alleen banktransacties van 12 maanden. |
| YouLend | Ja | Beoordeeld op basis van omzet en cashflow; geen jaarcijfers voor leningen <€100.000. |
| SME Go | Nee | Vereist jaarcijfers of aangifte inkomstenbelasting; geen leningen zonder deze documenten. |
| OPR Bedrijfskrediet | Nee | Vereist jaarcijfers of aangifte inkomstenbelasting; geen leningen zonder deze documenten. |
| Pin Voorschot | Tijdelijk niet | Verstrekt op dit moment geen financiering in verband met de overname door Swishfund. |
| Swishfund | Ja (tot €50.000) | Geen jaarcijfers voor kleinere leningen; minimale omzet €50.000 vereist. |
| Capilex | Ja | Geen jaarcijfers nodig; beoordeeld op eigen data en vastgoed als onderpand. |
| Knab | Nee | Vereist aangifte inkomstenbelasting en bankafschriften; minimale omzet €50.000. |
| Triodos Bank | Nee | Vereist definitieve jaarcijfers van afgelopen 3 jaar. |
| SNS Bank | Nee | Traditionele bank; vereist jaarcijfers voor beoordeling. |
| RegioBank | Nee | Vereist jaarcijfers van afgelopen 2 boekjaren. |
| ABN AMRO (New10) | Nee | Beoordeeld op jaarcijfers en transactiedata van 15 maanden; minimale omzet €50.000. |
| Rabobank | Ja (via bepaalde producten) | Alleen bij specifieke online producten en onder een bepaalde grens; beoordeeld op transactiedata van 12 maanden. |
| ING | Nee (beperkt) | Vereist jaarcijfers over 2 boekjaren; mogelijk onder voorwaarden met 1 jaar, maar niet zonder. |
| Qeld | Ja | Beoordeeld op actuele financiële info zoals bankafschriften van 3 maanden; geen jaarcijfers. |
Welke partij past nou écht bij jou?
Dat hangt af van je omzet, sector, bedrag en hoe snel je het nodig hebt. Ik kan je daar uren over volpraten, maar eerlijk: in 9 van de 10 gevallen regel ik het gewoon even voor je.
Doe je aanvraag va Creddo. Wij zijn rechtstreeks gekoppeld aan al deze 11 partijen (28 in totaal). Door onze integraties en persoonlijke lijntjes krijgen mijn klanten vaak:
- een hogere limiet
- een lagere rente
- voorrang bij beoordeling (vaak geld dezelfde of volgende dag)
Geen gedoe, geen verplichting, en je hebt binnen een paar uur een overzicht van de beste offertes op jouw naam – zonder dat je bij tien sites apart hoeft in te loggen.
11 partijen die een zakelijke lening zonder jaarcijfers aanbieden:
BridgeFund: Mijn absolute topper als het echt snel moet. Aanvraag in 5 minuten, geld morgen op je rekening. Ze kijken alleen naar je banktransacties van de laatste 6-12 maanden. Geen businessplan, geen gezeur. Je mag altijd boetevrij extra aflossen. Perfect voor iedereen die gewoon door wil.
Floryn: (tot pakweg €250.000 zonder cijfers) Dit voelt bijna als een doorlopend krediet van een bank, maar dan zonder het geouwehoer. Je krijgt een limiet die meegroeit met je omzet en je betaalt alleen rente over wat je opneemt. Tot €250.000 hoef je alleen 6 maanden bankafschriften te sturen. Persoonlijke accountmanager en ze denken echt met je mee.
5in5: Voor als je morgen €3.000 nodig hebt omdat de bus kapot is of omdat je een partij inkoopt. Binnen 5 minuten weet je waar je aan toe bent, geld dezelfde dag nog. Het is duurder dan de rest, maar soms is snelheid alles. Geen BKR, geen omzet-eis, gewoon KvK en een zakelijke rekening: klaar.
Yeaz: Dit is de “ik zie wel wanneer ik aflos”-lening. Geen vaste looptijd, geen vaste aflossing. Je betaalt een vast percentage per maand en als je een keer niks kunt, dan bel je even en pauzeren ze het. Heel relaxed voor freelancers en seizoensbedrijven.
YouLend: Mijn favoriet voor horeca, winkels en webshops. Je betaalt een klein percentage van je dagelijkse omzet terug (via pin of betaalprovider). Geen omzet die dag? Dan betaal je ook niks. Voelt bijna als gratis ademruimte in rustige maanden.
PIN Voorschot: Speciaal voor iedereen met een pinautomaat. Ze kijken alleen naar je pinomzet en je lost automatisch dagelijks een klein stukje af. Is het rustig? Dan los je minder af. Bonus: als je eerder aflost krijg je geld terug in plaats van een boete. Let op: PIN Voorschot wordt nu overgenomen door Swishfund. Daardoor bieden ze nu geen financiering aan.
Swishfund: De “ik regel het gewoon even”-partij. Aanvraag voor 12 uur ’s ochtends? Grote kans dat het geld er vanmiddag al staat. Ze kijken alleen naar hoe je het nú doet, niet hoe het twee jaar geleden was. Wel een omzet vanaf €50.000 per jaar, maar dat heeft bijna iedereen.
Capilex: Heb je een pand (bedrijfs- of woonhuis) met overwaarde? Dan is dit de goedkoopste zonder jaarcijfers. Rente vaak onder de 1% per maand omdat ze het pand als zekerheid nemen. Geld binnen 24 uur, geen gedoe.
Rabobank (via bepaalde producten): Ja, echt. Rabobank heeft een paar slimme online producten (o.a. via Rabo&Crowd en de “Flexibele Financiering”) waarbij ze alleen naar je transacties kijken als je onder een bepaalde grens blijft. Je hebt de zekerheid van een echte bank.
Qeld: Een voormalige FinTech en nu een bank die hier keihard groeit. Eén vaste maandprijs, geen kleine lettertjes, geld dezelfde dag. Je mag altijd boetevrij aflossen en ze hebben een superhoge acceptatiegraad. Ideaal als je gewoon een helder aanbod wil zonder gedoe.
Hoe werkt zakelijk lenen zonder jaarcijfers?
Eisen van verstrekkers
Het principe is simpel: in plaats van te kijken naar historische jaarrekeningen, beoordelen deze kredietverstrekkers je bedrijf op basis van actuele betalingsdata. Denk aan banktransacties van de afgelopen 3-15 maanden, pin- of kassa-omzet, en soms een korte prognose. Dat geeft een veel realistischer beeld van je huidige cashflow dan een rapport van twee jaar geleden.
Wat je in de praktijk tegenkomt bij de partijen die ik aanbeveel:
- Bedrijfsleeftijd: meestal minimaal 6-12 maanden (voor startersfinanciering al bij 3 maanden)
- Omzetindicatie: €30.000–€100.000 op jaarbasis (lager is soms mogelijk, hoger altijd)
- Benodigde documenten: bankafschriften (MT940/PDF of bankkoppeling), KvK-uittreksel en vaak een korte toelichting (geschreven of na kort belcontact)
- Looptijd: 3 tot 24 maanden, met vaste, wekelijkse of omzetgerelateerde aflossing
- Effectieve kosten: verschillen sterk per verstrekker, afhankelijk van risico, bedrag en looptijd — vraag altijd de actuele voorwaarden op
- Opstart- en boetevrije extra aflossen: bij bijna iedereen standaard
Voordeel is evident: geld binnen 24-48 uur voor investeringen, voorraad of een tijdelijke dip. Nadeel: de rente ligt hoger dan bij een bank met volledige jaarcijfers, maar dat weegt meestal ruimschoots op tegen de snelheid en toegankelijkheid.
Bedrijfslening, bedrijfskrediet of bedrijfsfinanciering — is er verschil?
In de praktijk gebruiken ondernemers deze woorden door elkaar, en de meeste verstrekkers ook. Toch is er een nuttig onderscheid:
- Bedrijfslening — je leent eenmalig een vast bedrag en lost dat in vaste termijnen af. Handig als je precies weet wat je nodig hebt: een machine, een verbouwing, een voorraadinkoop.
- Bedrijfskrediet — je krijgt een limiet waar je van opneemt wanneer je wilt, en je betaalt alleen over het opgenomen deel. Handig bij wisselende inkoop of trage debiteuren.
- Bedrijfsfinanciering — de verzamelnaam voor beide, plus vormen als factoring, leasing en een omzetgebaseerd voorschot. Zie ook onze pagina over de mkb-lening.
Voor de vraag óf je jaarcijfers nodig hebt maakt de term niets uit. Wat telt is hoe de verstrekker beoordeelt: op historische jaarrekeningen, of op je actuele banktransacties. Alle partijen in de tabel hierboven doen het tweede.
Zonder jaarcijfers als zzp’er
Als zzp’er loop je tegen twee dingen aan. Je hebt vaak geen door een accountant opgestelde jaarrekening, en je zakelijke en privéfinanciën liggen dichter bij elkaar dan bij een bv.
Dat is minder een probleem dan het lijkt. Verstrekkers die op transactiedata beoordelen kijken naar de instroom op je zakelijke rekening, niet naar een jaarrekening. In de praktijk vragen ze:
- een KvK-inschrijving van minimaal 6 tot 12 maanden;
- 6 tot 12 maanden bankafschriften of een bankkoppeling;
- een zakelijke rekening waar je omzet op binnenkomt.
Eén ding is specifiek voor de eenmanszaak: omdat je geen rechtspersoon bent, wordt zakelijk krediet vaak ook privé bij het BKR geregistreerd. Dat kan meetellen als je later een hypotheek aanvraagt. Vraag er vooraf naar, het verschilt per verstrekker.
Lees meer over de mogelijkheden en voorwaarden op onze pagina over de zakelijke lening voor zzp’ers.
Starters: geen jaarcijfers én geen omzet
Een starter heeft per definitie geen jaarcijfers. Vaak ook nog nauwelijks omzet. Daarmee valt het grootste deel van de markt af, want die beoordeelt juist op binnenkomende transacties.
Wat wél werkt:
- Wachten tot 3 tot 6 maanden omzet. Bij verschillende verstrekkers is drie maanden transactiehistorie genoeg. Dat is vaak sneller dan een financiering forceren die niet past.
- Kleinere bedragen. Hoe lager het bedrag, hoe minder onderbouwing er wordt gevraagd.
- Zekerheid toevoegen. Eigen inbreng, een borgstelling of onderpand verandert de beoordeling meer dan welk document ook.
- Een onderbouwde prognose. Geen natte vinger: cijfers van het CBS, je branchevereniging of de economische bureaus van de banken maken een prognose toetsbaar.
Zie ook onze pagina over financiering voor starters.
Lenen met een negatieve BKR-registratie
Eerst het misverstand uit de wereld: vrijwel alle fintechs en alternatieve verstrekkers dóen een BKR-toetsing. “Zonder BKR” bestaat in de zakelijke markt nauwelijks. Wat wél bestaat is een verstrekker die een registratie in context beoordeelt in plaats van je er automatisch op af te wijzen.
Wat het verschil maakt bij een bestaande of negatieve registratie:
- Waar de registratie vandaan komt. Een afgelost consumptief krediet weegt anders dan een lopende achterstand.
- Hoe je cashflow er nú uitziet. Stabiele, stijgende omzet op de zakelijke rekening compenseert veel.
- Of je het zelf meldt. Een verstrekker die het ontdekt beoordeelt strenger dan een verstrekker die het van jou hoort, met uitleg erbij.
Bij een eenmanszaak komt daar iets bij: zakelijk krediet wordt vaak ook privé bij het BKR geregistreerd. Dat kan later meetellen bij een hypotheekaanvraag. Vraag er vooraf naar, want het verschilt per verstrekker.
Word je afgewezen op de registratie, dan is de vraag niet “wie toetst er niet” maar “welke zekerheid kan ik toevoegen”. Onderpand, een kortere looptijd of een lager bedrag opent vaak alsnog een deur.
Let op: dit gaat uitsluitend over financiering voor zakelijk gebruik. Creddo bemiddelt niet in consumptief krediet.
Specifiek bij BridgeFund en CapitalBox speelt het zo:
CapitalBox: Hier doen ze altijd een toetsing, maar ze beoordelen elke aanvraag individueel. Een BKR-registratie wordt kwalitatief bekeken: als het aantoont dat je historisch wel netjes aflost, dan zal je BKR-notering niet doorslaggevend zijn bij de verdere beoordeling.
BridgeFund: Ze voeren een BKR-check uit, maar het is geen harde drempel. Ze wegen het mee in de totale beoordeling, naast je cashflow en omzet.
Welke looptijd past bij jou?
Zonder jaarcijfers krijg je zelden een looptijd van tien jaar. Verstrekkers die op transactiedata beoordelen kijken maximaal een jaar terug, dus kijken ze ook niet graag vijf jaar vooruit.
| Looptijd | Waar het bij past | Wat je merkt |
|---|---|---|
| 3–6 maanden | Voorraad, een tijdelijk gat, het voorfinancieren van een order | Hoogste maandlast, laagste totale kosten |
| 6–24 maanden | Werkkapitaal, kleine investering, marketing | De standaard zonder jaarcijfers |
| 2–5 jaar | Machines, verbouwing, overname | Vraagt meestal wél cijfers of onderpand |
Vuistregel: laat de looptijd aansluiten op de levensduur van wat je ermee betaalt. Voorraad die binnen twee maanden verkocht is, financier je niet over drie jaar.
Heb je het geld met spoed nodig? Kijk dan bij spoedfinanciering.
Zonder eigen vermogen of onderpand
Veel ondernemers denken dat er zonder eigen vermogen niets mogelijk is. Dat klopt niet: de meeste verstrekkers in de tabel hierboven vragen geen onderpand. Zij verwerken het risico in de prijs in plaats van in zekerheden.
Wat je daarvoor terugkrijgt: hogere kosten, kortere looptijden en lagere bedragen dan bij gedekte financiering. Héb je wel iets te bieden — een pand met overwaarde, machines of een debiteurenportefeuille — dan is dat vrijwel altijd de goedkoopste route.
Hoe wordt je aanvraag beoordeeld?
Een geldverstrekker probeert zoveel mogelijk zekerheid te krijgen over de lening die je aanvraagt. Dus wil je geld lenen, maar heb je op dit moment nog geen jaarcijfers om te delen? Zorg ervoor dat je zoveel mogelijk zekerheid biedt. Dat kan bijvoorbeeld met:
- Professionele ervaring
Heb je professionele ervaring in de branche waarin je nu gaat ondernemen? Als startende ondernemer kun je proberen om geld te lenen zonder jaarcijfers. Beschrijf hoe goed je de branche kent, welke professionele ervaring je hebt en hoe dat je gaat helpen om succesvol te ondernemen. - Eigen inbreng in het bedrijf
Stort je zelf een startkapitaal in het bedrijf? Zelfs als dat nog niet voldoende is om te beginnen geeft het de geldverstrekker wel enige zekerheid. Maak je zelf 10.000 euro over naar de bedrijfsrekening? Je hebt iets te verliezen, dus de geldverstrekker zal sneller geloven dat je het vertrouwen hebt dat het goed gaat komen. - Onderbouwing bij de prognose
Maak je een inschatting van de omzet, de kosten en de winst voor het komende jaar of de komende jaren? Probeer dat te onderbouwen. Gebruik bijvoorbeeld cijfers van het Centraal Bureau voor de Statistiek (CBS) of van de branchevereniging en economische bureaus van de grootbanken (ABN AMRO, ING, Rabobank). Dat geeft vertrouwen, omdat je aantoont dat de cijfers niet zomaar uit de lucht gegrepen zijn.
Veelgestelde vragen omtrent een zakelijke lening zonder jaarcijfers
Kan ik een zakelijke lening aanvragen zonder jaarcijfers?
Ja, een zakelijke lening zonder jaarcijfers is absoluut mogelijk, vooral voor startende ondernemers, ZZP’ers en bedrijven met nog geen volledig boekjaar.
-
Traditionele banken vragen vaak jaarcijfers voor risicobeoordeling.
-
Alternatieve financiers zoals BridgeFund kijken naar je actuele financiële situatie.
-
Bij BridgeFund vraag je een lening aan in slechts 5 minuten online, zonder businessplan of stapels papierwerk tot €100.000.
-
Andere aanbieders zoals Rabobank en ING maken dit ook mogelijk via digitale aanvragen, soms zelfs zonder BKR-toetsing.
Voordelen: Binnen 24 uur duidelijkheid en geld op je rekening.
Voorbeeld: Met 6 maanden bestaan en €50.000 omzet kom je in aanmerking bij Floryn.
Tip: Begin met een vrijblijvende check op de website van de aanbieder om je opties te verkennen.
Hoe wordt een aanvraag zonder jaarcijfers beoordeeld?
Een aanvraag voor een zakelijke lening zonder jaarcijfers wordt beoordeeld op basis van je huidige financiële situatie in plaats van historische data.
-
Financiers analyseren recente bankdata (3-12 maanden, vaak via MT940 of een bankkoppeling), omzet, cashflow en een motivatiebrief met prognose.
-
BridgeFund gebruikt slimme technologie om de maximale lening te berekenen met een focus op actuele prestaties, zonder dat een businessplan nodig is.
-
Rabobank en ING checken transactiegegevens en KvK-info voor een snelle indicatie, vaak binnen 1 werkdag.
Voordelen: Minder bureaucratie en hogere kans op goedkeuring als je cashflow stabiel is.
Voorbeeld: Maak bij BridgeFund een bankkoppeling en ontvang binnen 24 uur een offerte; recordtijd tot uitbetaling: 89 minuten.
Tip: Voeg een gedetailleerde toelichting toe in je aanvraag om vertrouwen te wekken.
Waar kan ik de zakelijke lening zonder jaarcijfers voor gebruiken?
Een zakelijke lening zonder jaarcijfers is flexibel inzetbaar voor allerlei zakelijke investeringen die bijdragen aan groei:
-
Voorraad inkopen of uitbreiden
-
Machines of apparatuur financieren
-
Verbouwing of kantoorinrichting
-
Cashflow overbruggen
-
Marketingcampagnes of projecten voorfinancieren
Kortom: Geen restricties op gebruik
Wanneer kom ik in aanmerking voor een zakelijke lening?
Je komt in aanmerking voor een zakelijke lening zonder jaarcijfers als je voldoet aan basisvoorwaarden zoals:
-
KvK-inschrijving
-
Zakelijke bankrekening
-
Minimale omzet (vaak €50.000-€100.000 over 12 maanden)
-
Bedrijfsleeftijd: minimaal 6-12 maanden
Voordelen: Persoonlijke borg kan helpen, maar onderpand is vaak niet verplicht.
Waarom is cashflow belangrijk voor een aanvraag zonder jaarcijfers?
Cashflow is cruciaal bij een zakelijke lening zonder jaarcijfers, omdat het de beste indicator is van je terugbetaalcapaciteit en huidige financiële gezondheid.
-
Financiers analyseren inkomsten versus uitgaven, omzetstabiliteit en groeipotentie.
- Is dat verschil te laag? Dan is dat een signaal dat je amper ruimte over hebt om je lening te kunnen terugbetalen als je omzet eens wat lager uitvalt dan gehoopt. Dat is een groot risico voor de geldverstrekker.
Voorbeeld: Stabiele maandelijkse inkomsten van €4.000+ verhogen je leenruimte; negatieve cashflow zal bijna altijdtot afwijzing leiden.
Hoeveel kan ik lenen zonder jaarcijfers?
Van een paar duizend euro tot een paar ton, afhankelijk van je omzet en de verstrekker. Boven de €100.000 vragen de meeste partijen alsnog om cijfers of zekerheden.
Hoe snel heb ik het geld?
Bij de snelste verstrekkers dezelfde dag. 24 tot 48 uur na een complete aanvraag is gebruikelijk.
Welke documenten heb ik nodig?
Bankafschriften of een bankkoppeling over 6 tot 12 maanden, een KvK-uittreksel en meestal een korte toelichting waar je het geld voor gebruikt.
Doet een verstrekker een BKR-toetsing?
Vrijwel altijd. Een registratie is alleen zelden een automatische afwijzing: verstrekkers wegen mee waar de registratie vandaan komt en hoe je cashflow er nu uitziet.
Kan het als starter?
Vanaf ongeveer drie maanden omzet op je zakelijke rekening wordt het realistisch. Daarvoor zijn meestal zekerheden of een eigen inbreng nodig.