


Zakelijke lening voor starters en startende bedrijven
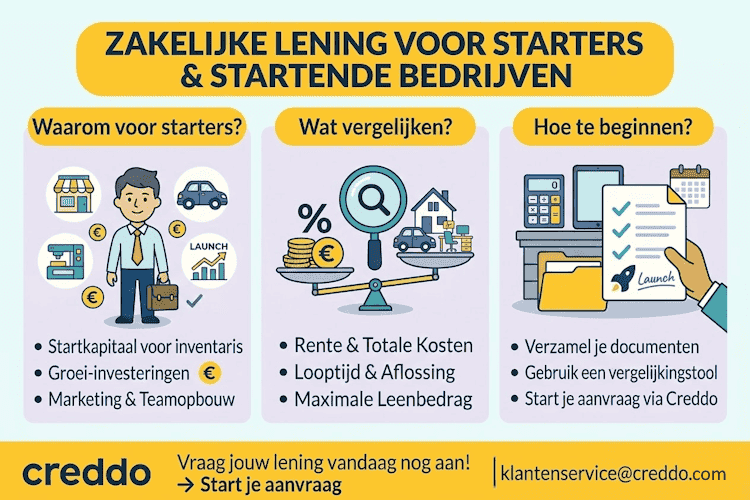
Kun je als starter een zakelijke lening krijgen? Ja, maar de route hangt af van hoe ver je bent. Heb je nog geen omzet, dan kijken financiers naar je ondernemingsplan, je begrotingen en je eigen inbreng. Heb je al een paar maanden omzet op je zakelijke rekening, dan kunnen ook financiers die naar je banktransacties kijken in plaats van naar jaarcijfers een optie zijn. Hieronder zie je welke vorm bij welke situatie past.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Twee belangrijke verschillen voor starters
Eerst een belangrijk onderscheid.
Wanneer ben je een starter voor een financier?
Veel financiers zien je als starter zolang je korter dan ongeveer een jaar bij de KVK staat ingeschreven. Waar die grens precies ligt, verschilt per financier. Die kwalificatie bepaalt in grote mate welke financieringsvormen voor je openstaan en welke niet.
Het type businessmodel maakt een groot verschil
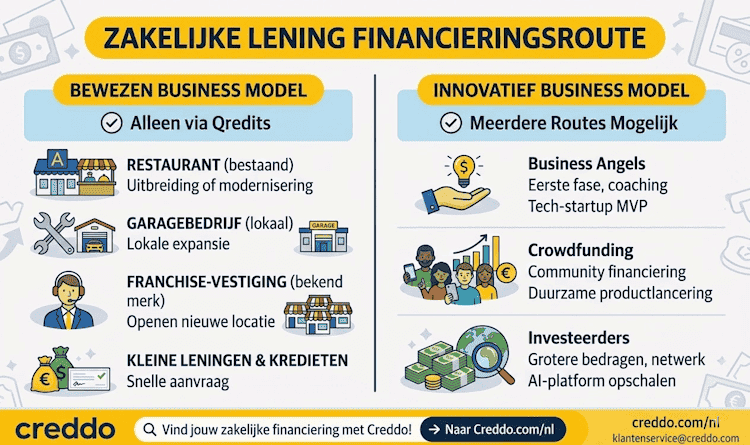
Niet elk startend bedrijf staat voor dezelfde uitdaging. Er zijn grofweg twee categorieën:
Bewezen businessmodellen Denk aan een kapsalon, een bouwbedrijf of een franchise. De markt bestaat al, de verdienlogica is aangetoond en vergelijkbare bedrijven laten zien dat het werkt. Financiers kunnen terugvallen op historische data uit de sector. Dat maakt de beoordeling overzichtelijker, en de kans op financiering reëler ook als jijzelf nog geen trackrecord hebt. Zonder omzet is Qredits voor dit type starter vaak de eerste stap.
Innovatieve businessmodellen Een zakelijke lening voor starters die innovatiever kan bij hele andere partijen. Je bedient een nieuwe markt, introduceert een onbekend product of hanteert een verdienmodel zonder directe precedenten. Er is weinig tot geen sectordata beschikbaar. Financiers kunnen het risico moeilijker inschatten, wat de drempel voor een reguliere banklening aanzienlijk verhoogt. Voor dit type onderneming zijn andere financieringswegen vaak geschikter zoals subsidies, informal investors of venture capital.
Hoe ga je hier goed mee aan de slag?
De eerste stap is weten in welke categorie je valt. Dat bepaalt de strategie. Pas daarna heeft het zin om specifieke financieringsvormen te verkennen, een businessplan op te stellen of gesprekken aan te gaan met financiers.
Starter zonder jaarcijfers: lenen op basis van je eerste omzet
Jaarcijfers heb je pas na je eerste boekjaar. Veel online financiers vragen daar niet om: zij kijken naar de transacties op je zakelijke rekening en je omzet van de afgelopen maanden. Hoeveel maanden omzet ze willen zien, verschilt per financier. Voor een starter met een paar maanden stabiele omzet kan dat sneller gaan dan een traject met een volledig ondernemingsplan.
Heb je nog helemaal geen omzet? Dan komen deze financiers meestal nog niet in beeld en kijk je eerst naar Qredits, de Bbz-regeling van je gemeente of geld uit je eigen netwerk (zie hieronder).
Lees meer: zakelijke lening zonder jaarcijfers en microkrediet.
Starterskrediet, microkrediet of zakelijke lening: wat is het verschil?
| Vorm | Voor wie | Waar |
| Starterskrediet (Bbz) | Starters met een bijstands- of WW-uitkering | Gemeente; meestal als rentedragende lening |
| Microkrediet | Starters en kleine ondernemers die een klein bedrag nodig hebben | Bijvoorbeeld Qredits (tot € 50.000) |
| Zakelijke lening op basis van omzet | Starters met een paar maanden omzet op de zakelijke rekening | Online financiers, te vergelijken via Creddo |
| Risicokapitaal | Innovatieve starters met groeipotentieel | Business angels, ROM’s, venture capital |
Zakelijke lening voor starters met innovatief businessplan
Wanneer je als starter een innovatief businessplan hebt, denk aan deep-tech, duurzame energie of schaalbare software-oplossingen, zijn traditionele banken en snelle fintechs vaak niet de juiste match.
Zij kijken namelijk naar historische cashflow, terwijl jouw waarde in de toekomst en de intellectuele eigendom (IP) zit. Voor dit type ondernemer is risicokapitaal de aangewezen weg. Hierbij leen je geen geld tegen een vaste rente, maar ruil je vaak een deel van je aandelen voor kapitaal, kennis en een netwerk.
De belangrijkste spelers voor innovatieve starters in 2026 zijn:
- Business Angel Networks (BAN): Vermogende particulieren (vaak oud-ondernemers) die individueel of in groepsverband investeren in de vroege fase (seed). In Nederland zijn netwerken zoals BAN Nederland en het Netherlands Angel Investment Network cruciaal. Zij bieden naast kapitaal ook intensieve coaching en toegang tot hun eigen netwerk.
- Regionale Ontwikkelingsmaatschappijen (ROM’s): Heb je een maatschappelijke impact of versterk je de regionale economie? Partijen zoals Oost NL (Gelderland/Overijssel), LIOF (Limburg) of Horizon Flevoland (Flevoland) bieden speciale innovatiefondsen en ‘Proof of Concept’-leningen. Zij stappen in waar commerciële partijen het risico nog te groot vinden.
- Venture Capital (VC): Voor starters die de eerste validatie al voorbij zijn en klaar zijn om op te schalen. VC-maatschappijen investeren grotere bedragen en eisen een extreem hoog groeipotentieel. Zij zijn minder geïnteresseerd in coaching en meer in een snelle exit of beursgang. Voor sectorinformatie zie bijvoorbeeld de Nederlandse Vereniging van Participatiemaatschappijen.
- Overheidsregelingen (RVO): Het Innovatiekrediet is een sterke optie voor technische of klinische ontwikkelingsprojecten met een hoog risico. Met de Seed Capital-regeling verdubbelt de overheid de inleg van private investeerders in fondsen die in technostarters investeren.
Let op: Wij adviseren niet bij deze trajecten of partijen! Bij deze partijen is je pitchdeck en een waterdicht plan voor je intellectueel eigendom (patenten/software-rechten) belangrijker dan je bankafschriften van de afgelopen drie maanden.
Zakelijke lening voor starters met bewezen businessplan
Heb je een bewezen businessmodel? Zoals een nieuwe bakker of slagerij, een garage die wilt uitbreiden, drop-shipping of een webshop, een timmerbedrijf of bouwonderneming? Dan is Qredits vaak de eerste stap, zeker als je nog geen omzet hebt. Hieronder vind je de bedragen en looptijden van hun belangrijkste kredieten:
| Product | Bedrag | Looptijd |
| Microkrediet | tot € 50.000 | 1 – 10 jaar |
| MKB Krediet | € 50.000 – € 250.000 | 1 – 10 jaar |
| MKB Duurzaamheidslening | tot € 50.000 | 1 – 7 jaar |
Actuele rentes en kosten vind je op qredits.nl.
Wat een Qredits-aanvraag sterk maakt: het draait bij deze non-profit om meer dan alleen cijfers; je voorbereiding en ondernemersgeest geven de doorslag.
De belangrijkste punten op een rij:
Waar je aanvraag aan moet voldoen
- Een realistisch plan: Zonder een concreet ondernemingsplan met marktanalyse en sluitende prognoses kom je niet binnen. Gebruik hun eigen sjablonen om direct de juiste toon te raken.
- Financiële bewijslast: Zorg dat je privégegevens, zakelijke cijfers en een BKR-check klaarliggen. Voor starters is de prognose heilig; voor bestaande bedrijven tellen de historische resultaten.
- Jouw ‘gunfactor’: Een adviseur beoordeelt je persoonlijk tijdens een gesprek. Jouw ervaring, motivatie en commitment wegen zwaar mee in het eindoordeel.
- Duidelijk bestedingsdoel: Wees specifiek over waar het geld naartoe gaat, of dat nu voorraad, een bedrijfshypotheek of groei is.
Het traject in vogelvlucht
- Online indiening: Je start je aanvraag via qredits.nl.
- Completheidstoets: Qredits controleert of je dossier volledig is.
- Het gesprek: Je bespreekt je plannen diepgaand met een adviseur.
- Akkoord & Aflossing: Na goedkeuring ontvang je de lening en begin je met de maandelijkse aflossing tegen een vaste rente.
Tips voor je aanvraag
- Benut de coaching: Qredits biedt begeleiding bij je marketing of administratie. Maak hier gebruik van; het verhoogt je geloofwaardigheid en je slaagkans aanzienlijk.
- Reken op behandelkosten: Qredits rekent eenmalige kosten die afhangen van het leenbedrag.
- Combineren kan: Qredits leent tot € 250.000. Heb je meer nodig, dan combineer je Qredits met andere financiers.
Wat een financier van een starter wil zien
- Een ondernemingsplan met begrotingen en een openingsbalans. Bij een startend bedrijf vraagt een financier daar volgens de KVK bijna altijd naar.
- Je eigen inbreng: welk deel je zelf financiert en welk deel je wilt lenen.
- Transactiedata van je zakelijke rekening, zodra je omzet draait.
- Een duidelijk bestedingsdoel: waar het geld precies naartoe gaat.
Alternatieven voor Qredits
Afgewezen worden door Qredits kan voelen als een doodlopende weg, aangezien zij juist bekendstaan om hun toegankelijkheid voor starters. Toch is het geen reden om je plannen te staken. In 2026 zijn er diverse alternatieve routes die vaak zelfs sneller zijn, mits je weet waar de valkuilen liggen.
Hieronder vind je een uitgebreide toelichting op de belangrijkste alternatieven:
Vraag familie of kennissen om hulp
Dit is de meest gebruikte vorm van startkapitaal, maar ook de meest risicovolle voor je persoonlijke relaties.
Let op de rente. Volgens de Belastingdienst moet een lening tussen personen een zakelijke rente hebben: de rente die onafhankelijke partijen in dezelfde situatie zouden afspreken. Is de rente lager uit vrijgevigheid, dan kan dat als schenking worden gezien. Gebruik dus een leenovereenkomst.
Leg hierin de looptijd, het aflossingsschema en de gevolgen bij het niet kunnen terugbetalen vast. Dit voorkomt dat een zakelijk probleem een familieruzie wordt.
Waarom dit werkt: Familie en vrienden kijken vaak niet naar je BKR-registratie of strikte jaarcijfers, maar naar jouw gunfactor en passie. De rente is vaak lager dan bij een commerciële partij.
Crowdfunding
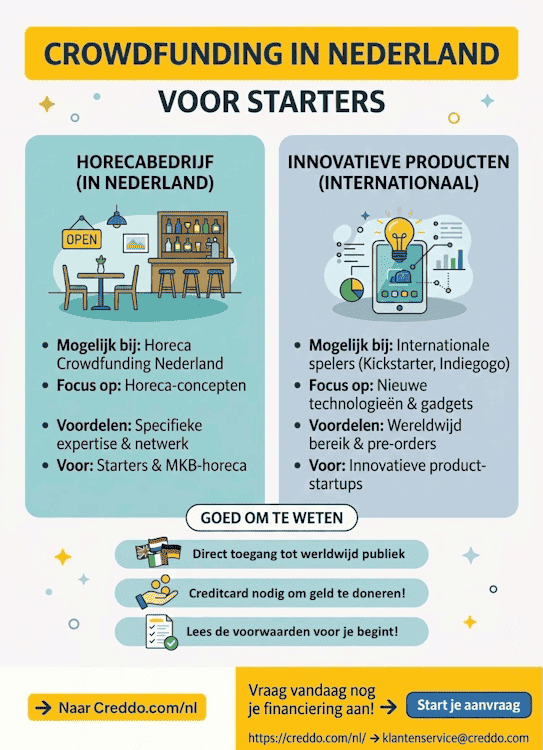
Via crowdfunding platforms presenteer je jouw plan aan particuliere investeerders. In Nederland is dit nog vaak erg gefocusd op vastgoed zoals Collin Crowdfund en Geldvoorelkaar.
- Wil je een horecabedrijf starten dan kan je bij Horeca Crowdfunding Nederland terecht.
- Voor innovatieve producten of tech-gadgets zijn wereldwijde platforms zoals Kickstarter en Indiegogo geschikter.
Keerzijde: Het is een intensief traject. Je moet een sterke pitch hebben.
Voordeel: Naast geld krijg je direct een groep ambassadeurs. Als 50 mensen in jouw koffiebar investeren, heb je direct 50 vaste klanten.
Starten vanuit een uitkering
Heb je een WW-uitkering, dan kun je bij UWV een onderzoeksperiode aanvragen (maximaal 6 weken, zonder sollicitatieplicht) en daarna mogelijk een startperiode. Een starterskrediet vraag je aan bij je gemeente, via de Bbz. Dat geldt voor starters met een bijstands- of WW-uitkering.
Financiering via de gemeente
In Nederland bieden sommige gemeentes financieringsmogelijkheden of subsidies voor startende ondernemers. Neem hiervoor best contact op met jouw gemeente om te vragen naar de mogelijkheden. Gebruik hiervoor tools zoals:
- Krijgikbbz.nl voor een snelle check op Bbz-recht.
- Ondernemersplein: zoek op jouw provincie/gemeente.
Veelgestelde vragen omtrent een zakelijke lening voor starters
Kunnen ondernemers geld lenen om een bedrijf te starten?
Ja, je kunt als ondernemer geld lenen om een bedrijf te starten. Bepaalde financiers staan open voor bedrijven die nog moeten worden opgericht, mits er goed voorbereide plannen in een vergevorderd stadium zijn. De financier vraagt dan bijvoorbeeld om een uitgebreid bedrijfsplan, een prognose van de omzet en de winst en wil weten welke kansen het bedrijf op de markt zal hebben.
Hoeveel kan ik lenen als startende ondernemer?
Dat hangt af van je plan, je omzet of prognose en je eigen inbreng, en verschilt per financier. Ter indicatie: een microkrediet bij Qredits gaat tot € 50.000 en hun MKB Krediet tot € 250.000. Heb je al omzet, dan bepalen online financiers het bedrag vooral op basis van je banktransacties.
Wie kan mij helpen bij het starten van een bedrijf?
Via Creddo vergelijk je financiers voor een zakelijke lening of zakelijk krediet zodra je bedrijf omzet draait. Is er geen financier die een aanbod wil doen? Dan zijn er nog alternatieven: geld lenen van familie en vrienden, investeerders zoeken of crowdfunding.
Kan ik zonder geld een bedrijf beginnen?
Het is goed mogelijk een bedrijf te starten zonder geld. Dat kon altijd al met een zzp’er of een VOF. Tegenwoordig kan dat ook als je een BV wilt starten. Tot 1 oktober 2012 moest een BV minimaal € 18.000 startkapitaal hebben; sinds de invoering van de flex-BV geldt die eis niet meer. Die investering hoef je tegenwoordig niet meer te doen. Ervaring, interesse, opleidingen en werkervaring kunnen dus al voldoende zijn om een bedrijf te beginnen. Vaak hebben ondernemers in dat geval ook al wat apparatuur of gereedschap in eigen bezit, die in het bedrijf ingebracht kunnen worden. Zo kun je met minimale middelen een eigen bedrijf starten.
Wat staat er in een financieel plan?
Om in aanmerking te komen voor een zakelijke lening, heb je een financieel plan nodig. Zo’n plan bestaat uit vijf delen: een investeringsbegroting, een financieringsbegroting, een exploitatiebegroting, liquiditeitsbegroting en een begroting van de privé-uitgaven. Voor de kredietverstrekker zijn vooral de aanloop- en openingskosten en de solvabiliteit belangrijk. Probeer zo goed mogelijk duidelijk te maken welke kansen het bedrijf op de markt zal hebben. Dat vergroot de kans op succes om als startende ondernemer of startend bedrijf een zakelijke lening aan te vragen.
Kan ik als starter een zakelijke lening krijgen zonder jaarcijfers?
Ja. Veel online financiers kijken niet naar jaarcijfers maar naar de transacties op je zakelijke rekening van de afgelopen maanden. Hoeveel maanden omzet ze willen zien, verschilt per financier. Heb je nog geen omzet, dan zijn Qredits of een starterskrediet via je gemeente logischer.
Kan ik als starter lenen zonder omzet?
Dat kan, maar bij minder partijen. Zonder omzet beoordeelt een financier vooral je ondernemingsplan, je begrotingen en je eigen inbreng. Qredits en het starterskrediet via de gemeente (Bbz) zijn dan de bekendste routes.
Hoe lang moet ik ingeschreven staan bij de KVK voor een zakelijke lening?
Daar is geen vaste regel voor. Elke financier bepaalt zelf welke minimale bedrijfsduur en omzet hij vraagt. Partijen voor starters, zoals Qredits, financieren ook bedrijven die net beginnen.