


ZZP lening: zakelijke lening als zzp’er
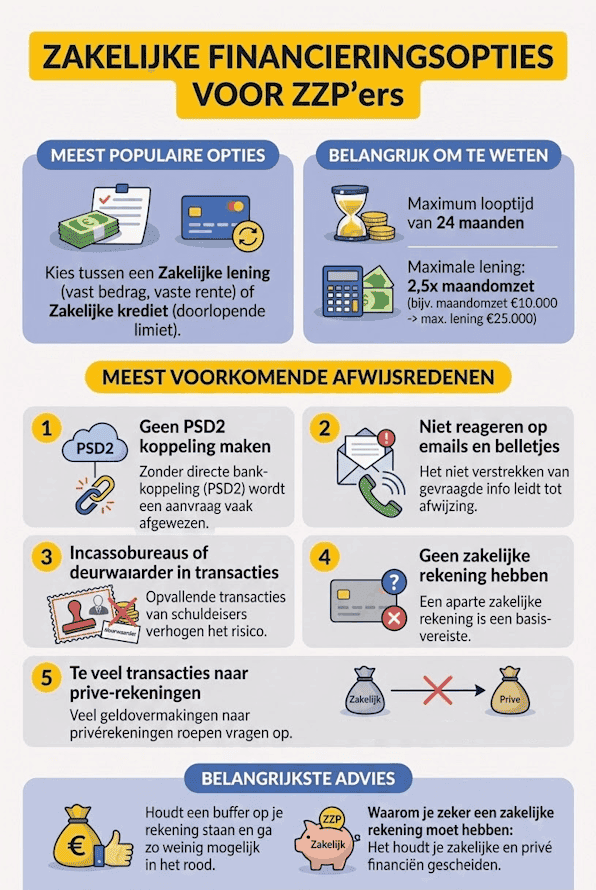
Kun je als zzp’er een zakelijke lening krijgen? Ja. Als zzp’er kun je, net als andere ondernemers, een zakelijke lening of een zakelijk krediet aanvragen. Omdat je met een eenmanszaak privé aansprakelijk bent voor de schulden van je bedrijf, kijkt een financier niet alleen naar je omzet en je zakelijke rekening, maar ook naar je persoonlijke financiële situatie. Via Creddo vergelijk je meerdere financiers met één aanvraag.
Geschreven door Cedric Roels — Zakelijke financieringsadviseur, SEO-expert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector, gespecialiseerd in bedrijfsfinanciering en digitale financiële producten. Lees meer over zijn achtergrond →
Hoe werkt het geld lenen als zzp’er
Vind je geld lenen als zzp’er ingewikkeld? Dat valt in de praktijk wel mee. Volgens BKR wordt een zakelijk krediet in het kredietregister opgenomen als het hoger is dan € 1.000 en je persoonlijk (mede-)aansprakelijk bent voor de terugbetaling. Met een eenmanszaak of vof ben je dat automatisch. Meer daarover lees je hieronder bij ‘Geld lenen en het BKR bij zzp’ers’.
Zoek je als zzp’er een zakelijke lening? Bij Creddo vind je financiers die ook bij jouw bedrijf als eenmanszaak een passende lening of krediet kunnen aanbieden. Dat betekent dat je voor jouw bedrijf geld kunt lenen, ook als je nog maar kort onderneemt. Lees meer over een zakelijke lening voor starters.
Verschil tussen zzp’ers en andere ondernemers: de voorwaarden
Een lening is een lening, of je nu een eenmanszaak bent of een bedrijf met duizend werknemers runt. Het proces is hetzelfde: je vergelijkt leningen of kredieten, doet een aanvraag en levert de gevraagde gegevens aan. De geldverstrekker zal jouw aanvraag daarna beoordelen. Krijg je de lening toegewezen? Je ontvangt het geld op de zakelijke rekening. Je kunt het geld dan besteden aan het doel dat je hebt doorgegeven aan de financier. Vervolgens betaal je de lening of het krediet terug, met rente. Daarin verschilt een zzp’er niet van een andere ondernemer.
Wat wel verschilt, zijn de vereisten voor een zzp’er. Zo kunnen er extra voorwaarden worden gesteld. Er kan gevraagd worden om extra papierwerk, of om het stellen van extra zekerheden. Een financier ziet een bedrijf dat op één persoon draait als een groter risico: valt de ondernemer uit, dan valt de omzet weg. Laat je daar niet door ontmoedigen: ook zzp’ers kunnen bij Creddo gewoon een zakelijke lening of een zakelijk krediet aanvragen. Je ontvangt offertes van meerdere geldverstrekkers, zodat je daar een keuze uit kunt maken.
Niet te verwarren met een persoonlijke lening
Een zakelijke lening is geen persoonlijke lening. Dat houdt in dat je het geleende geld alleen mag gebruiken voor zakelijke doeleinden. Dat kan verwarrend zijn wanneer je bijvoorbeeld een auto financiert. Je mag de auto in dat geval alleen voor zakelijke doeleinden rijden en niet voor privédoeleinden.
Omgekeerd geldt dat ook: een persoonlijke lening is geen zakelijke lening. Ook niet als je een zelfstandige zonder personeel – en dus de enige werknemer – bent. Dat houdt in dat je een persoonlijke lening wel mag gebruiken voor persoonlijke doeleinden (zoals het financieren van een nieuwe badkamer), maar niet om je bedrijf te laten groeien. Wil je nieuwe apparatuur voor jouw bedrijf kopen? Dat kan dus niet met een persoonlijke lening.
Geen jaarcijfers beschikbaar?
Een aantal aanbieders van kredieten en zakelijke leningen kijkt niet naar de jaarcijfers. In plaats daarvan kijken deze aanbieders naar de omzet en de cashflow van de onderneming. Veel van deze aanbieders vragen een minimale omzet per maand. Hoe hoog die is, verschilt per financier.
Sommige aanbieders vereisen wel jaarcijfers. Zo wordt er bijvoorbeeld gevraagd om jaarcijfers van de afgelopen twee jaar. Bestaat jouw bedrijf nog niet zo lang, en kun je die gegevens dus niet aanleveren? Dan kom je bij die financier niet in aanmerking. Dat heeft te maken met het verhoogde risico voor de financier. De financier wil zeker weten dat jij als zzp’er aan de betalingsverplichting kan (blijven) voldoen.
Kijk bij het vergelijken dus goed naar de voorwaarden en de mogelijkheden voor zzp’ers en starters. De voorwaarden voor zzp’ers kunnen tussen de diverse geldverstrekkers behoorlijk verschillen.
Meer informatie over een zakelijke lening zonder jaarcijfers →
Geld lenen en het BKR bij zzp’ers
Als zzp’er met een eenmanszaak ben je privé aansprakelijk voor de schulden van je bedrijf. Daarom telt bij een zakelijke financiering ook je eigen kredietverleden mee. Volgens BKR gelden deze regels:
- Een zakelijk krediet wordt geregistreerd als het hoger is dan € 1.000 en je persoonlijk (mede-)aansprakelijk bent. Bij een eenmanszaak, vof, cv of maatschap is dat automatisch zo.
- Bij een bv ben je niet automatisch aansprakelijk. Stel je je wel borg of teken je mee, dan wordt dat ook geregistreerd.
- Het bedrag van een zakelijk krediet wordt niet geregistreerd, alleen of het krediet openstaat, is afgelost en of er bijzonderheden zijn (geweest).
- Na aflossing blijft de registratie nog 5 jaar staan. Een betalingsachterstand blijft ook 5 jaar zichtbaar.
Heb je een negatieve registratie, dan wordt een zakelijke lening lastiger. De financier ziet de registratie en weegt die mee in zijn beslissing. Hoe zwaar, verschilt per financier. Een positieve registratie, een lening die je netjes aflost, is geen probleem.
Voor een zakelijke lening is het belangrijk dat de zzp’er in ieder geval een zakelijke rekening gebruikt. Kredietverstrekkers willen namelijk ook weten hoe de kasstroom van de onderneming eruitziet. Bij een persoonlijke bankrekening kan dat niet, want dan lopen zakelijke transacties en persoonlijke uitgaven door elkaar. Een financier heeft een helder overzicht nodig.
Zakelijke lening of een zakelijk krediet voor zzp’ers
Wat is het verschil tussen een zakelijke lening en een zakelijk krediet? Het zijn twee manieren waarop je als ondernemer geld kunt lenen. Toch kan het in het ene geval zijn dat een zakelijke lening meer op zijn plaats is, en in het andere geval een zakelijk krediet. We leggen deze twee leenvormen naast elkaar.
Zakelijk krediet
Zzp’ers hebben soms te maken met wisselende inkomsten of opdrachtgevers die (te) laat betalen. In dat geval kan het voorkomen dat jouw financiële buffer opdroogt. Een doorlopend krediet kan dan een verstandige optie zijn om de cashflow op orde te houden. Een doorlopend krediet is een flexibele lening. Dat houdt in dat je afgeloste bedragen opnieuw kan lenen tot aan de kredietlimiet. Omdat het een flexibele lening is, zijn de looptijd en de rente van het krediet variabel.
Een zakelijk krediet boven € 1.000 wordt bij een eenmanszaak in het BKR-register opgenomen. Het bedrag zelf wordt niet geregistreerd; wel of het krediet openstaat en of je op tijd betaalt. Een veelgebruikte vorm is het rekening-courantkrediet.
Meer informatie over een zakelijk krediet →
Zakelijke lening
Bij Creddo vind je verschillende aanbieders van zakelijke leningen. Het verschil met een zakelijk krediet is dat je de lening in dit geval in maandelijkse termijnen terugbetaalt, en dan het afgeloste bedrag niet opnieuw kan opnemen. Eenmaal terugbetaald blijft dus terugbetaald. Meestal spreek je vooraf een vaste rente af, in tegenstelling tot de flexibele rente bij een zakelijk krediet. Voor zzp’ers geldt dat er strenge eisen worden gesteld. Ook een zakelijke lening van een eenmanszaak wordt bij BKR geregistreerd.
Meer informatie over een zakelijke lening →
Welke financiering past bij jou als zzp’er?
| Vorm | Hoe het werkt | Past bij |
| Zakelijke lening | Vast bedrag, vaste looptijd, maandelijks aflossen | Investeringen: apparatuur, bus, verbouwing, voorraad |
| Zakelijk krediet | Kredietlimiet; afgeloste bedragen kun je opnieuw opnemen | Schommelende inkomsten, opdrachtgevers die laat betalen |
| Factuurfinanciering | Je krijgt het geld van openstaande facturen eerder | Lange betaaltermijnen van opdrachtgevers |
| Microkrediet | Kleinere lening, ook voor starters | Starters en zzp’ers die een klein bedrag nodig hebben, bijvoorbeeld via Qredits |
Lees meer over factuurfinanciering en microkrediet.
Wat vraagt een financier van een zzp’er?
- Je KVK-inschrijving en je identiteitsbewijs.
- Bankafschriften van je zakelijke rekening als pdf, meestal van de afgelopen maanden. Daaruit haalt de financier je omzet en je vaste lasten.
- Je jaarcijfers of aangifte inkomstenbelasting, als je die al hebt. Heb je nog geen jaarcijfers, dan kijken sommige financiers alleen naar je banktransacties. Lees meer over een zakelijke lening zonder jaarcijfers.
- Een duidelijk bestedingsdoel: waar het geld naartoe gaat. Een zakelijke lening mag je alleen zakelijk gebruiken.
Eenmanszaak, vof of bv: wie is aansprakelijk?
- Eenmanszaak: je bent met je privévermogen aansprakelijk voor de schulden van je bedrijf. Of je partner ook aansprakelijk is, hangt af van hoe jullie je relatie hebben vastgelegd.
- Vof: elke vennoot is met zijn privévermogen aansprakelijk voor alle schulden van de vof, ook als een andere vennoot die heeft gemaakt.
- Bv: de bv is zelf aansprakelijk; jij alleen in uitzonderlijke gevallen. Stel je je borg voor een lening van je bv of teken je mee, dan ben je wel persoonlijk aansprakelijk.
Voor een lening betekent dit: bij een eenmanszaak of vof beoordeelt de financier jou en je bedrijf als één geheel.
Als zzp’er een lening aanvragen met Creddo
Een zakelijke lening aanvragen als zzp’er is heel eenvoudig. In een paar stappen geef jij aan waar je naar op zoek bent en vraag je de lening bij ons aan. Na je aanvraag ontvang je voorstellen van de bij ons aangesloten geldverstrekkers.
Goed om te weten: de rente op een zakelijke lening en de kosten om de lening af te sluiten zijn aftrekbaar van je winst. Je aflossingen niet.
Meer informatie over het aanvragen van een zakelijke lening →
Veelgestelde vragen omtrent een zakelijke lening voor zzp’ers
Kan ik zakelijk geld lenen als zzp’er?
Zzp’ers kunnen zakelijk geld lenen, net als bedrijven met personeel. Vaak wordt gedacht dat zzp’ers een persoonlijke lening kunnen afsluiten voor hun bedrijf, maar dat is niet toegestaan. Voor zakelijke doeleinden heb je dus een zakelijke lening nodig. Bij een zakelijke lening gelden andere voorwaarden dan bij een andere, reguliere lening. Het is goed om hier op te letten bij het vergelijken van de verschillende aanbieders.
Waar kan ik zakelijk geld lenen als zzp’er?
Zzp’ers kunnen, net als andere ondernemers, geld lenen bij de kredietverstrekkers die je vindt bij Creddo. Daarnaast zijn er andere manieren voor zelfstandigen om geld op te halen voor een investering. Denk bijvoorbeeld aan crowdfunding of een lening bij familie of vrienden.
Wat heeft het BKR te maken met zakelijk geld lenen als zzp’er?
Met een eenmanszaak ben je privé aansprakelijk. Volgens BKR wordt een zakelijk krediet daarom geregistreerd als het hoger is dan € 1.000. Een financier kan het register raadplegen voordat hij beslist. Een negatieve registratie maakt een lening lastiger; een lening die je netjes aflost niet.
Kun je geld lenen zonder jaarcijfers?
Bij een deel van de financiers kan dat: zij kijken naar de transacties op je zakelijke rekening in plaats van naar jaarcijfers. Andere financiers vragen wel jaarcijfers. Dat heeft te maken met het verhoogd risico voor de kredietverstrekker. De kredietverstrekker wil zeker weten dat je als zzp’er aan de betalingsverplichtingen kan voldoen. Informeer daarom eerst bij de financier of het mogelijk is om zonder jaarcijfers geld te lenen.
Is een zakelijke lening voor zzp’ers een persoonlijke lening?
Een zakelijke lening is een lening voor zakelijk gebruik. Een persoonlijke lening is dat niet. Dat houdt in dat zzp’ers persoonlijke leningen niet mogen gebruiken voor zakelijk gebruik. Kortom: gaat het geld naar het bedrijf? Dan heb je een zakelijke lening nodig. Daar wordt door kredietverstrekkers streng op gecontroleerd. Bovendien biedt een zakelijke lening ook zakelijke voordelen, zoals de aftrek van de kosten bij de belasting.
Wordt een zakelijke lening van een zzp’er geregistreerd bij BKR?
Ja, als het krediet hoger is dan € 1.000 en je persoonlijk aansprakelijk bent. Bij een eenmanszaak of vof is dat altijd zo. BKR registreert niet het bedrag, wel of het krediet openstaat en of je op tijd betaalt. Na aflossing blijft de registratie nog 5 jaar staan.
Kan ik als zzp’er lenen met een BKR-registratie?
Een lopende lening die je netjes aflost is meestal geen probleem. Een negatieve registratie, bijvoorbeeld door een betalingsachterstand, maakt een zakelijke lening lastiger. Elke financier weegt dat zelf mee.
Is de rente op een zakelijke lening aftrekbaar?
Ja. De rente en de kosten voor het aanvragen en afsluiten van een zakelijke lening mag je aftrekken van je winst. Je aflossingen niet.