


Overbruggingskrediet: wat is het en hoe werkt het?
Als je een nieuw huis op het oog hebt, maar je oude woning nog niet verkocht is, kom je al snel het begrip overbruggingskrediet tegen. Veel mensen horen erover via hun hypotheekadviseur, maar weten niet precies hoe het werkt, of wat de risico’s zijn.
In dit artikel leg ik je stap voor stap uit wat een overbruggingskrediet is, hoe het wordt berekend, wat het kost, en wanneer het wel of niet slim is om het te gebruiken.
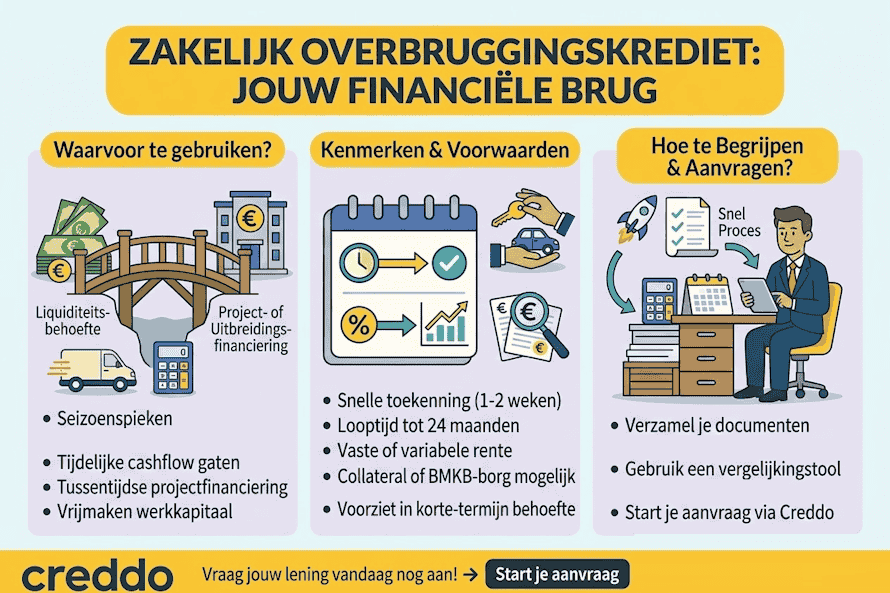
Wat is een overbruggingskrediet voor ondernemers?
Een zakelijk overbruggingskrediet is een tijdelijke financiering die een gat dekt tot een vooraf bekende geldstroom binnenkomt, zoals de verkoop van een pand of een herfinanciering. Via Creddo / KOMPAR loopt dat langs twee routes: kortlopende vastgoedfinanciering (bij Pearl Capital van €250.000 tot €15 mln per object) en kortlopende bedrijfsfinanciering zonder vastgoed (bij 5in5 tot €5.000, meestal maximaal 6 maanden).
Dit artikel gaat over zakelijke financiering. Het overbruggingskrediet voor particulieren, waarbij je een nieuwe woning koopt vóór de oude verkocht is, is een ander product: Creddo / KOMPAR bemiddelt in zakelijke financiering van €2.000 tot €10–15 mln, voor vastgoed tot €25 mln.
Welke aanbieders financieren een overbrugging met vastgoed als onderpand?
Vier vastgoedpartijen in de Creddo / KOMPAR-pijplijn komen in aanmerking: BUFR, Collin Crowdfund, Geldvoorelkaar en Pearl Capital, met een maximale LTV van 65% tot 90% en bedragen vanaf €25.000. Pearl Capital biedt als enige in deze lijst een bridge-financiering, met een bindend voorstel binnen 24 uur.
| Aanbieder | Product | Bedrag | Max. LTV | Rente vanaf | Looptijd | Kosten en doorlooptijd |
|---|---|---|---|---|---|---|
| BUFR | Eén-op-één investeerder | €100.000–500.000 | 75% | 6,5% | – | Closing fee vanaf 2,25% + 0,25% per jaar |
| BUFR | Fonds | – | 65% | 6,75% | – | Closing fee vanaf 2,25% + 0,25% per jaar |
| BUFR | Kredietpartner verhuur | €100.000–4 mln | 85% | 5,6% | – | Closing fee vanaf 2,25% + 0,25% per jaar |
| Collin Crowdfund | Crowdfunding | €25.000–5 mln | 80% (90–100% via gecombineerde hypotheken) | 6,0% | 3 maanden–10 jaar | Termsheet binnen 2 werkdagen, definitief aanbod ca. 1 week |
| Geldvoorelkaar | Crowdfunding | vanaf €100.000 | 90% | – | 6–120 maanden | – |
| Pearl Capital | Bridge | €250.000–15 mln per object | 70% | 0,65% per maand | – | Bindend voorstel binnen 24 uur |
Bron: Creddo lender data, november 2026. Rentes en looptijden worden elk kwartaal met de partners herzien.
Wat kost een overbruggingskrediet?
Bij vastgoedfinanciering start de rente op 5,6% (BUFR) tot 6,0% (Collin) per jaar, en bij Pearl Capital op 0,65% per maand, ongeveer 7,8% per jaar bij eenvoudige berekening over 12 maanden. Daarbovenop komen eenmalige kosten per partij en de Creddo / KOMPAR-fee.
| Kostenpost | Bedrag | Wie rekent het |
|---|---|---|
| Fee voor de ondernemer | 2,5% tot €50.000; 2% over €50.000–100.000; 1,5% daarboven, per tranche | Creddo / KOMPAR |
| BUFR | Closing fee vanaf 2,25% + 0,25% per jaar | BUFR |
| Collin Crowdfund | Publicatie €950; succesfee 2% (minimaal €2.500); beheer 0,07% per maand | Collin |
Naast de klant betaalt ook de geldverstrekker een percentage van het bedrag aan Creddo / KOMPAR; de volgorde in de vergelijker wordt daardoor niet beïnvloed.
Banken rekenen vanaf 3–4%, alternatieve geldverstrekkers vanaf 6–7% en meestal meer. Banken kunnen financiering ophalen tegen de lage tarieven van de Europese Centrale Bank; alternatieve geldverstrekkers halen privaat kapitaal op en moeten investeerders een rendement bieden dat de beurs verslaat, wat de hogere rente verklaart.
Hoeveel en hoe lang kan je overbruggen zonder vastgoed als onderpand?
Buiten vastgoed is het maximum 2,5 keer je maandomzet en loopt de looptijd van 1 maand (Qeld Flex) tot 5 jaar voor leningen boven €100.000. De DSCR speelt hierbij geen rol; die telt alleen bij vastgoed.
| Aanbieder | Maximaal bedrag | Looptijd | Opmerking |
|---|---|---|---|
| Bridgefund | €500.000 | tot 36 maanden | PSD2-koppeling, daarna vervolgvragen in het portaal |
| CapitalBox | €250.000 | maximaal 2 jaar | MT940 niet meer nodig tot €50.000 |
| Floryn | 2 keer de maandomzet | 1–5 jaar (zakelijke lening) | Kredietlimiet |
| Qeld Flex | €3.000–500.000 | 1–24 maanden | Minimaal 6 maanden bestaan |
| Swishfund 5in5 | €5.000 (€10.000 bij terugkerende klanten die altijd op tijd betaalden) | meestal maximaal 6 maanden | Kleine, snelle overbrugging |
| Yeaz | €50.000 | 2 jaar | Neemt voorlopig geen BV’s aan |
| YouLend | €1 mln | 6–18 maanden terugbetaling | Omzetgebonden aflossing |
Bron: Creddo lender data, november 2026. Voor termijnleningen buiten vastgoed is de maximale looptijd 2–3 jaar onder €100.000 en 5 jaar daarboven; machines worden meestal over 2–3 jaar gefinancierd.
Looptijd Floryn: bank.nl; voor het zakelijk krediet geeft die bron geen looptijd.
Welke zekerheden en exitstrategie vragen financiers?
Bij vastgoed als onderpand is altijd een taxatierapport van een erkend taxateur nodig, en de financier leent maximaal 65–90% van de waarde, afhankelijk van de partij. Zonder vastgoedonderpand komt de zekerheidsinformatie uit de jaarcijfers.
De meeste geldverstrekkers vragen een persoonlijke borgstelling, een deel daarnaast een holdingborg of een tweede persoon. Banken vragen vrijwel altijd onderpand; alternatieve geldverstrekkers accepteren alleen vastgoed, debiteuren of voorraad, en geen goodwill, machines, apparatuur, boot of auto. Bij vastgoed telt de DSCR wél mee.
Pearl Capital werkt altijd met eerste recht van hypotheek (De Zaak).
Hoe snel is het geld binnen?
Bij vastgoed duurt het tot 6 weken door de notariële stap, bij alternatieve geldverstrekkers zonder vastgoed 24–48 uur en bij banken 2–3 weken. Verwerking is direct zodra alle gegevens compleet zijn; vertraging zit meestal bij de klant, door ontbrekende documenten of onbeantwoorde e-mails en telefoontjes.
| Route | Voorstel of aanbod | Uitbetaling |
|---|---|---|
| Pearl Capital | Bindend voorstel binnen 24 uur | Passeren bij de notaris binnen 5 werkdagen (standaard, volgens Pearl Capital) |
| Collin Crowdfund | Termsheet binnen 2 werkdagen; definitief aanbod ca. 1 week | Funding vaak binnen het uur |
| Alternatieve geldverstrekkers (zonder vastgoed) | Direct bij compleet dossier | 24–48 uur |
| Banken | Direct bij compleet dossier | 2–3 weken |
| Vastgoed (algemeen) | Direct bij compleet dossier | Tot 6 weken |
Bron: Creddo lender data, november 2026; Pearl Capital-doorlooptijd: De Zaak.
Overbruggingskrediet, kredietlimiet of factoring: wat past wanneer?
Kies een overbruggingskrediet als de aflossing uit één bekende gebeurtenis komt, een kredietlimiet als het gat telkens terugkomt en factoring als het gat uit openstaande facturen van 30, 60 of 90 dagen bestaat.
| Overbruggingskrediet (vastgoed) | Kredietlimiet | Factoring | |
|---|---|---|---|
| Aanbieders | Pearl Capital, Collin, BUFR, Geldvoorelkaar | Bridgefund, CapitalBox, Floryn, Qeld Flex, Yeaz | 02 Factoring, Nunia Factoring, FreelanceFactoring, NL Credit Services, Edebex, Factris/Voldaan, Mogelijk, Svea Factoring |
| Maximum | €15 mln per object (Pearl Capital) | €50.000 bij Yeaz | – |
| Onderpand | Vastgoed, max. 65–90% LTV | Persoonlijke borg bij de meeste geldverstrekkers | Facturen (30/60/90 dagen) |
| Rente | Vanaf 0,65% per maand (Pearl Capital) | Alleen over het opgenomen bedrag, normaal hoger dan bij een zakelijke lening | – |
| Creddo / KOMPAR-fee | 2,5% / 2% / 1,5% per tranche | Altijd over de limiet, nooit over het opgenomen bedrag, eenmalig | – |
| Uitsluitingen | – | Verplichte volledige aflossing of geen einddatum verschilt per geldverstrekker | Bouw, infrastructuur en horeca uitgesloten |
Bron: Creddo lender data, november 2026. YouLend biedt geen kredietlimiet. Swishfund 1in4 is factuurfinanciering en geen lening.
Wie komt in aanmerking en waarom wordt een aanvraag afgewezen?
Je bedrijf moet minimaal 6 maanden bestaan (vaak 1 jaar); banken willen 2–3 jaar cijfers en een jaaromzet van €250.000–1 mln, alternatieve geldverstrekkers beginnen vanaf €60.000. Yeaz accepteert voorlopig geen BV’s; de meeste andere geldverstrekkers financieren zowel eenmanszaken als BV’s.
Documenten: onder €100.000 volstaat een PSD2-bankkoppeling, daarboven zijn jaarcijfers van de laatste 2 jaar nodig (soms conceptcijfers plus huidige balans). Bij vastgoedonderpand komt een taxatierapport erbij. Elke geldverstrekker stuurt zijn eigen PSD2-link, omdat de bankdata per aanbieder verschilt.
Geldverstrekkers beoordelen met 100 tot 1.000 parameters, vooral betalingsdata. Veelvoorkomende afwijzingsredenen:
- te veel bestaande financiering
- klein verschil tussen inkomende en uitgaande betalingen
- geen kasreserve
- negatieve of dalende operationele kasstroom
- achterstanden bij de Belastingdienst
Uitgesloten sectoren zijn seks, wapens, bont, tabak en diamant; Collin sluit daarnaast drugs, coffeeshops en casino’s uit.
Geschreven door Cedric Roels — zakelijke financieringsadviseur, automatiseringsexpert en business analyst met meer dan 8 jaar praktijkervaring in de FinTech-sector. Bron: Creddo / KOMPAR lenderdata, november 2026. Lees meer over zijn achtergrond →
Veelgestelde vragen omtrent een overbruggingskrediet
Is de rente op een overbruggingskrediet fiscaal aftrekbaar?
Jazeker, de rente over een overbruggingskrediet is meestal gewoon fiscaal aftrekbaar in Box 1, net als de rente van je ‘gewone’ hypotheek. De voorwaarde is inderdaad dat het krediet wordt gebruikt voor de aankoop of verbouwing van je eigen woning (hoofdverblijf). Je moet je ook houden aan de regels voor de eigenwoningschuld, zoals de bijleenregeling (je moet de overwaarde van je oude woning inbrengen in de nieuwe).
Kan een overbruggingskrediet worden verlengd?
In principe wordt een overbruggingskrediet afgesloten voor een vaste, korte periode (vaak één of twee jaar, bij nieuwbouw soms langer). Verlenging is vaak mogelijk, maar dit gaat niet automatisch. De bank wil dan inderdaad opnieuw naar je financiële situatie kijken, de verwachte verkoopopbrengst van je oude huis beoordelen en stelt de rente vaak opnieuw vast, wat inderdaad extra kosten met zich mee kan brengen. Het is in zo’n geval cruciaal om op tijd contact op te nemen met je geldverstrekker.
Wat gebeurt er als de woning minder oplevert dan verwacht?
Als de uiteindelijke verkoopopbrengst tegenvalt, dan ontstaat er een restschuld op het overbruggingskrediet. Je moet dit verschil dan inderdaad uit eigen middelen opvangen of aanvullend financieren. Voor dat laatste kun je in overleg met de bank kijken of je het restbedrag kunt onderbrengen in je nieuwe (hoofd)hypotheek.
Welke instellingen bieden dit type krediet aan?
De grote Nederlandse banken en hypotheekverstrekkers, zoals Rabobank, ABN AMRO, ING, Nationale-Nederlanden, SNS Bank, ASN Bank (dat zijn deels Volksbank-onderdelen), Obvion, etc., bieden over het algemeen overbruggingskredieten aan. Ook via onafhankelijke intermediairs als De Hypotheker en Van Bruggen Adviesgroep kun je dit regelen, zij vergelijken dan de opties van verschillende geldverstrekkers. Vaak is het wel het makkelijkst om een overbruggingskrediet af te sluiten bij de partij waar je ook je nieuwe hypotheek regelt.